
白紙の様式
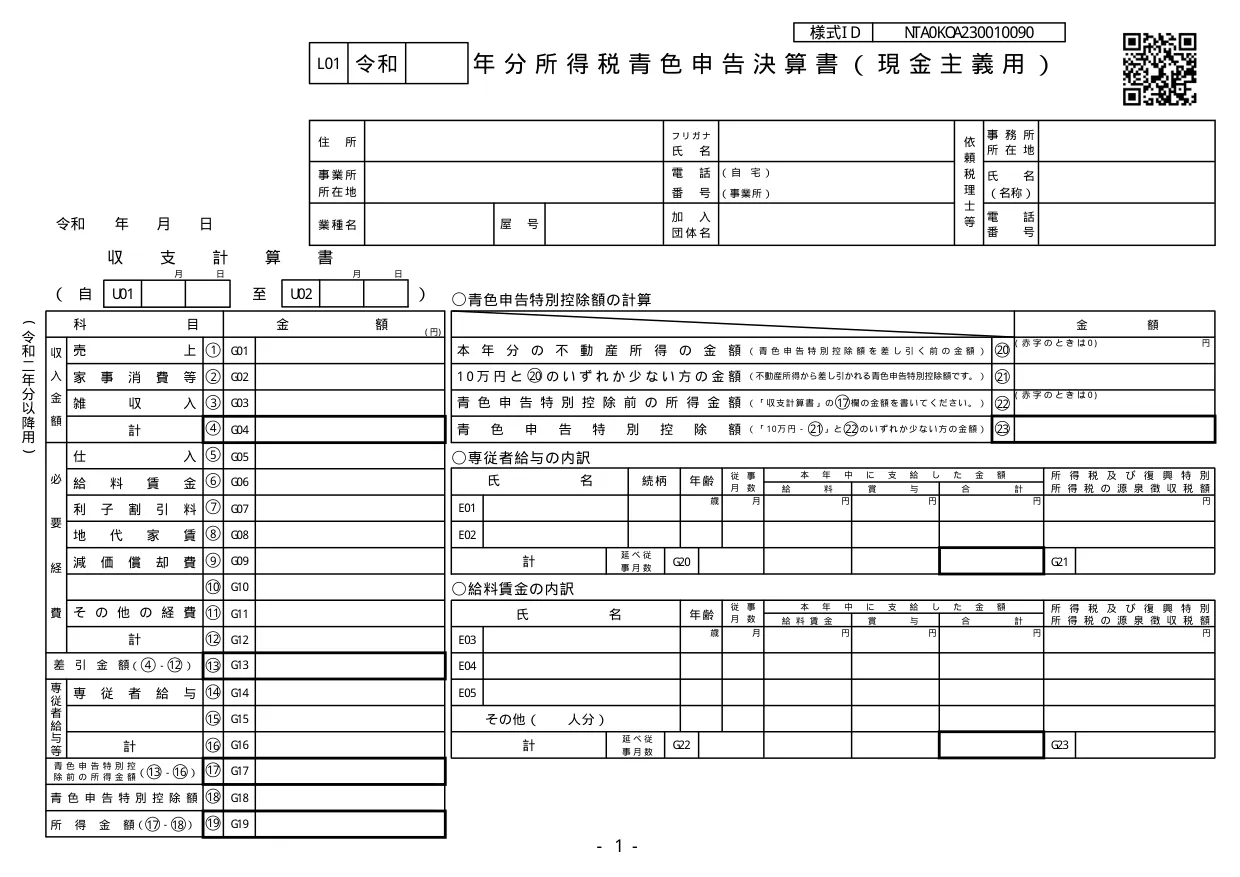
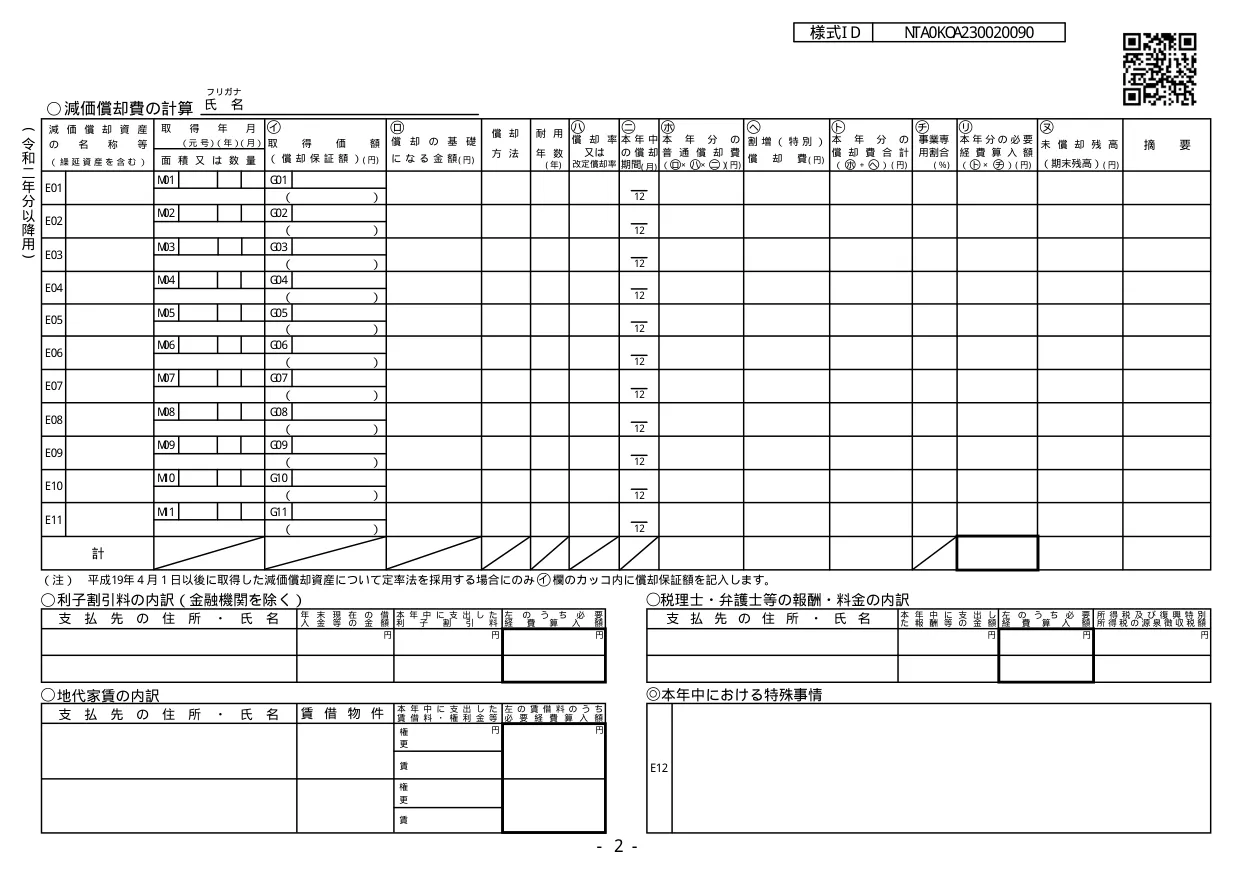
紙で出すと青色申告特別控除が10万円減る
青色申告特別控除65万円は、e-Tax で申告するか、仕訳帳と総勘定元帳を電子帳簿保存している場合だけ受けられます。この決算書を手書きして紙で提出すると55万円です。個人事業主向けの会計ソフトは、帳簿から青色申告決算書と確定申告書を作り、e-Tax 送信まで対応しています。
やよいの青色申告 オンラインを見るほかに マネーフォワード クラウド確定申告(無料で登録)・freee会計
※外部サイトへ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)。

この様式の要点
| 提出が必要な人 | 現金主義による所得計算の特例を選んで青色申告をしている個人(「令和7年分青色申告の決算の手引き(現金主義用)」が対象とする人)。 |
|---|---|
| 提出期限 | 令和7年分の確定申告書は令和8年2月16日(月)から3月16日(月)までに提出(令和7年分の確定申告の手引き、所得税法第120条)。本様式は確定申告書と併せて提出する。青色申告書に添付して提出(所得税法第149条)。 |
| 添付書類 |
|
補足
- 令和7年分用(令和8年2〜3月に申告する分)。国税庁の令和7年分様式ページ https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r07.htm に掲載。様式名の年分表示は上記のとおり。
根拠条文
関連する様式
- (特定増改築等)住宅借入金等特別控除額の計算明細書
- セルフメディケーション税制の明細書
- やむを得ない事情がある場合の買換資産の取得期限承認申請書
- 医療費控除の明細書
- 一団の宅地等の用に供する旨の確約書
- 家内労働者等の事業所得等の所得計算の特例の適用を受ける場合の必要経費の額の計算書
- 外国税額控除に関する明細書(居住者用)
- 確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)
この手続きを税理士に任せる
確定申告は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ