
届出書
特定の資産の買換えの場合の課税の特例の適用に関する届出|届出の書き方・提出期限・記入例PDF
白紙の様式
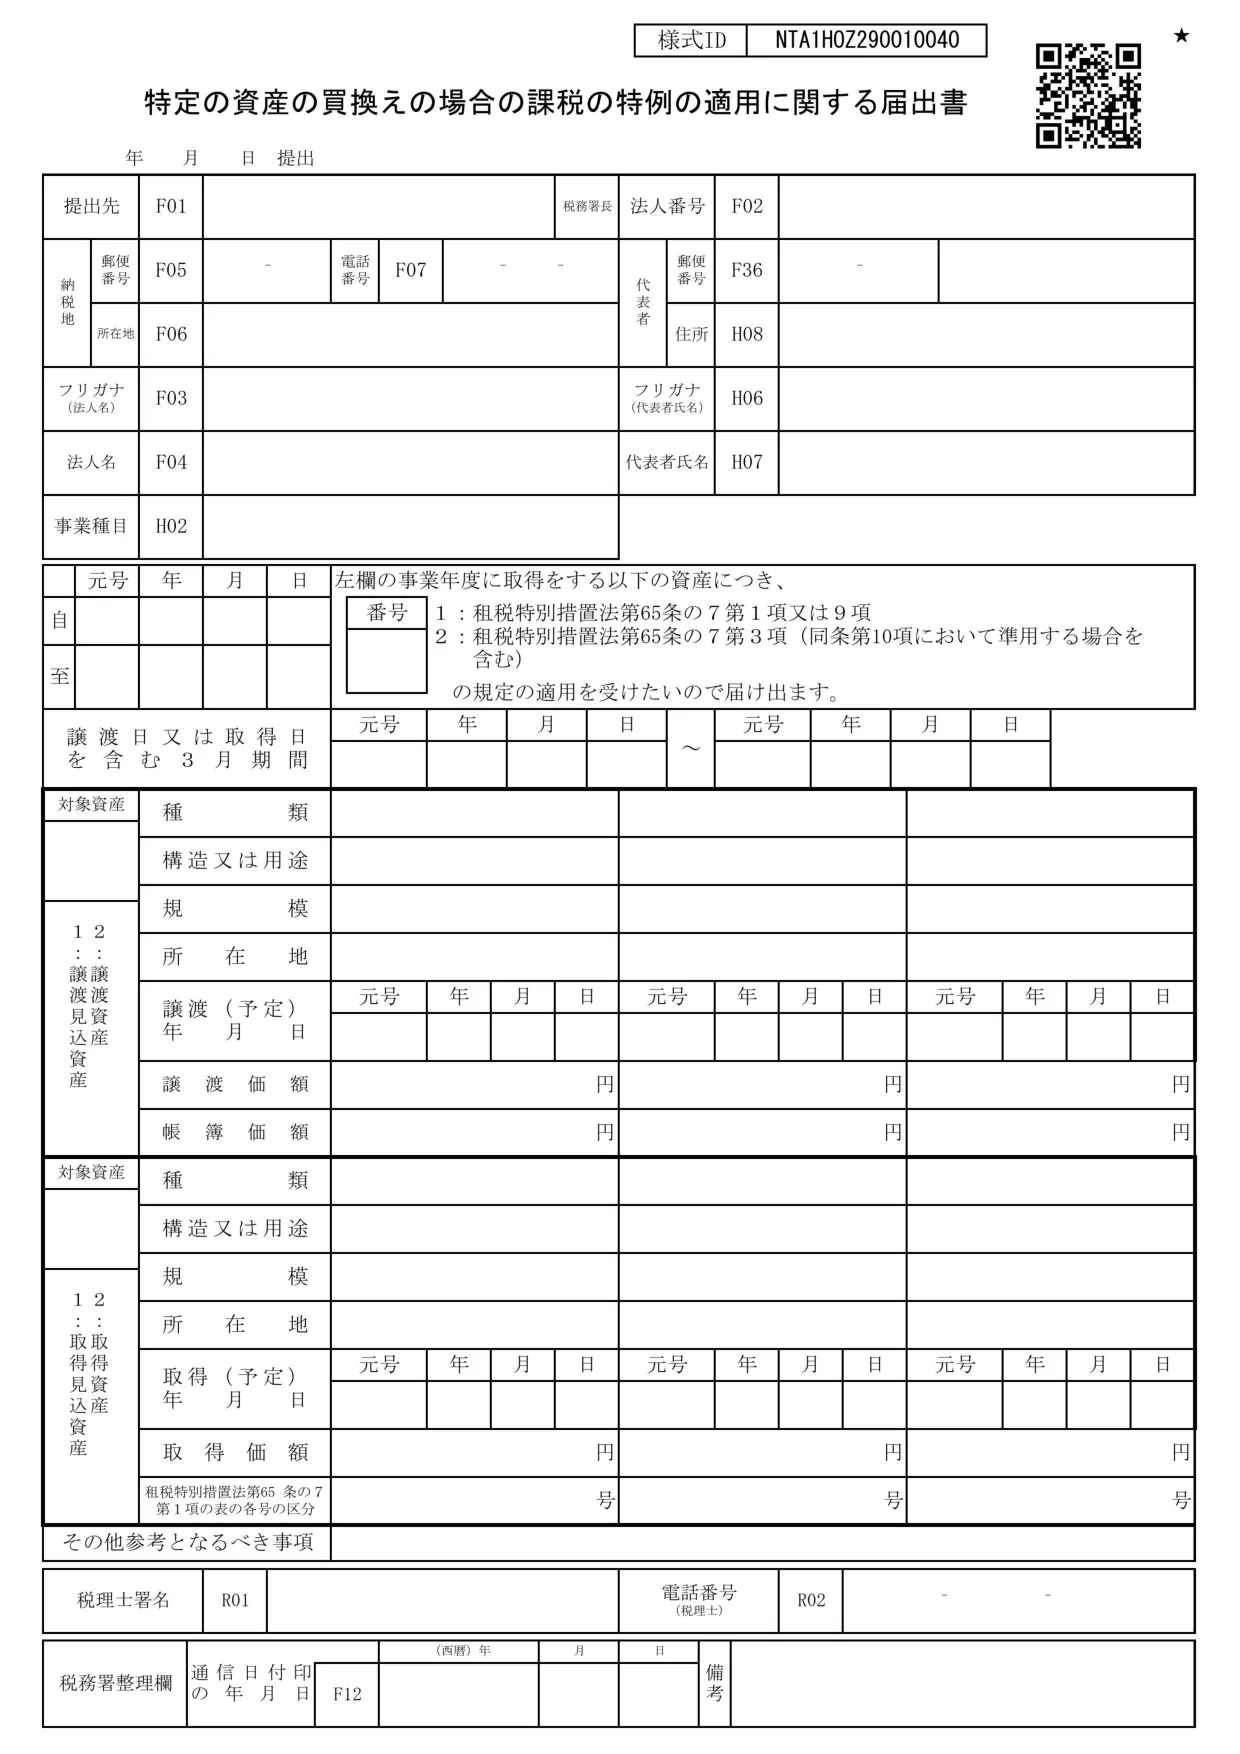
申告・届出には、国税庁が公表する最新の様式を使ってください。
この様式の要点
| 提出が必要な人 | 特定の資産の買換えの場合の課税の特例(租税特別措置法第65条の7第1項・第9項、または第3項)の適用を受けたい法人(同一事業年度内に譲渡と取得をした場合など)。 |
|---|---|
| 提出期限 | 第1項・第9項は、譲渡資産を譲渡した日と買換資産を取得した日のいずれか早い日を含む3月期間の末日の翌日から2か月以内。第3項は、買換資産の取得の日を含む事業年度終了の日の翌日から2か月以内。 |
補足
- この特例は同条の期間(e-Gov現行条文では令和11年3月31日まで、一部は令和10年3月31日まで)に譲渡した資産が対象。
根拠条文
関連する様式
- 取替え法の採用承認の申請
- 特別な償却率の認定の申請
- 減価償却資産の償却方法の変更の承認の申請
- 耐用年数の短縮の承認申請
- 増加償却の届出
- 外貨建資産等の期末換算方法等の届出
- 欠損金の繰戻しによる還付の請求
- 土地の無償返還に関する届出
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
この手続きを税理士に任せる
届出や承認申請は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ