
様式と記入方法
/ 2
別のタブで開く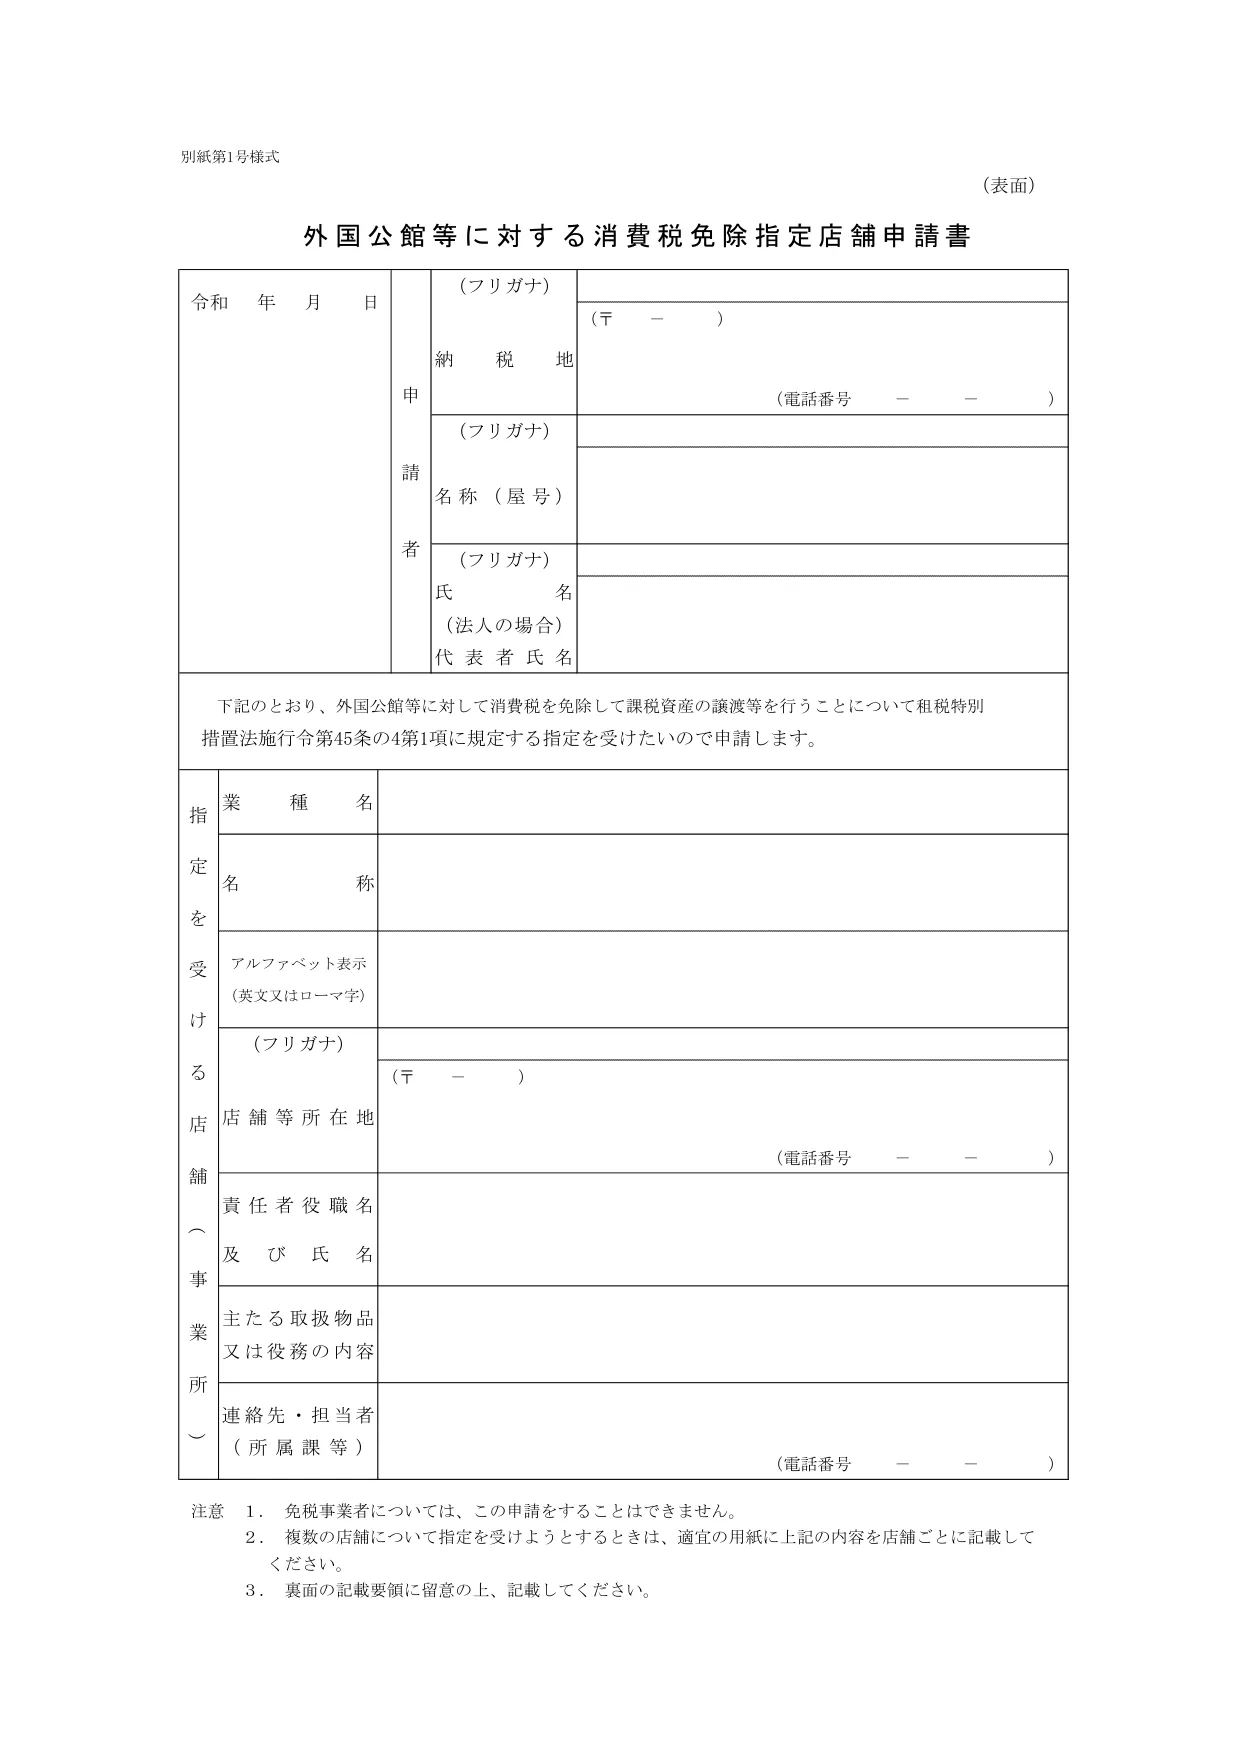
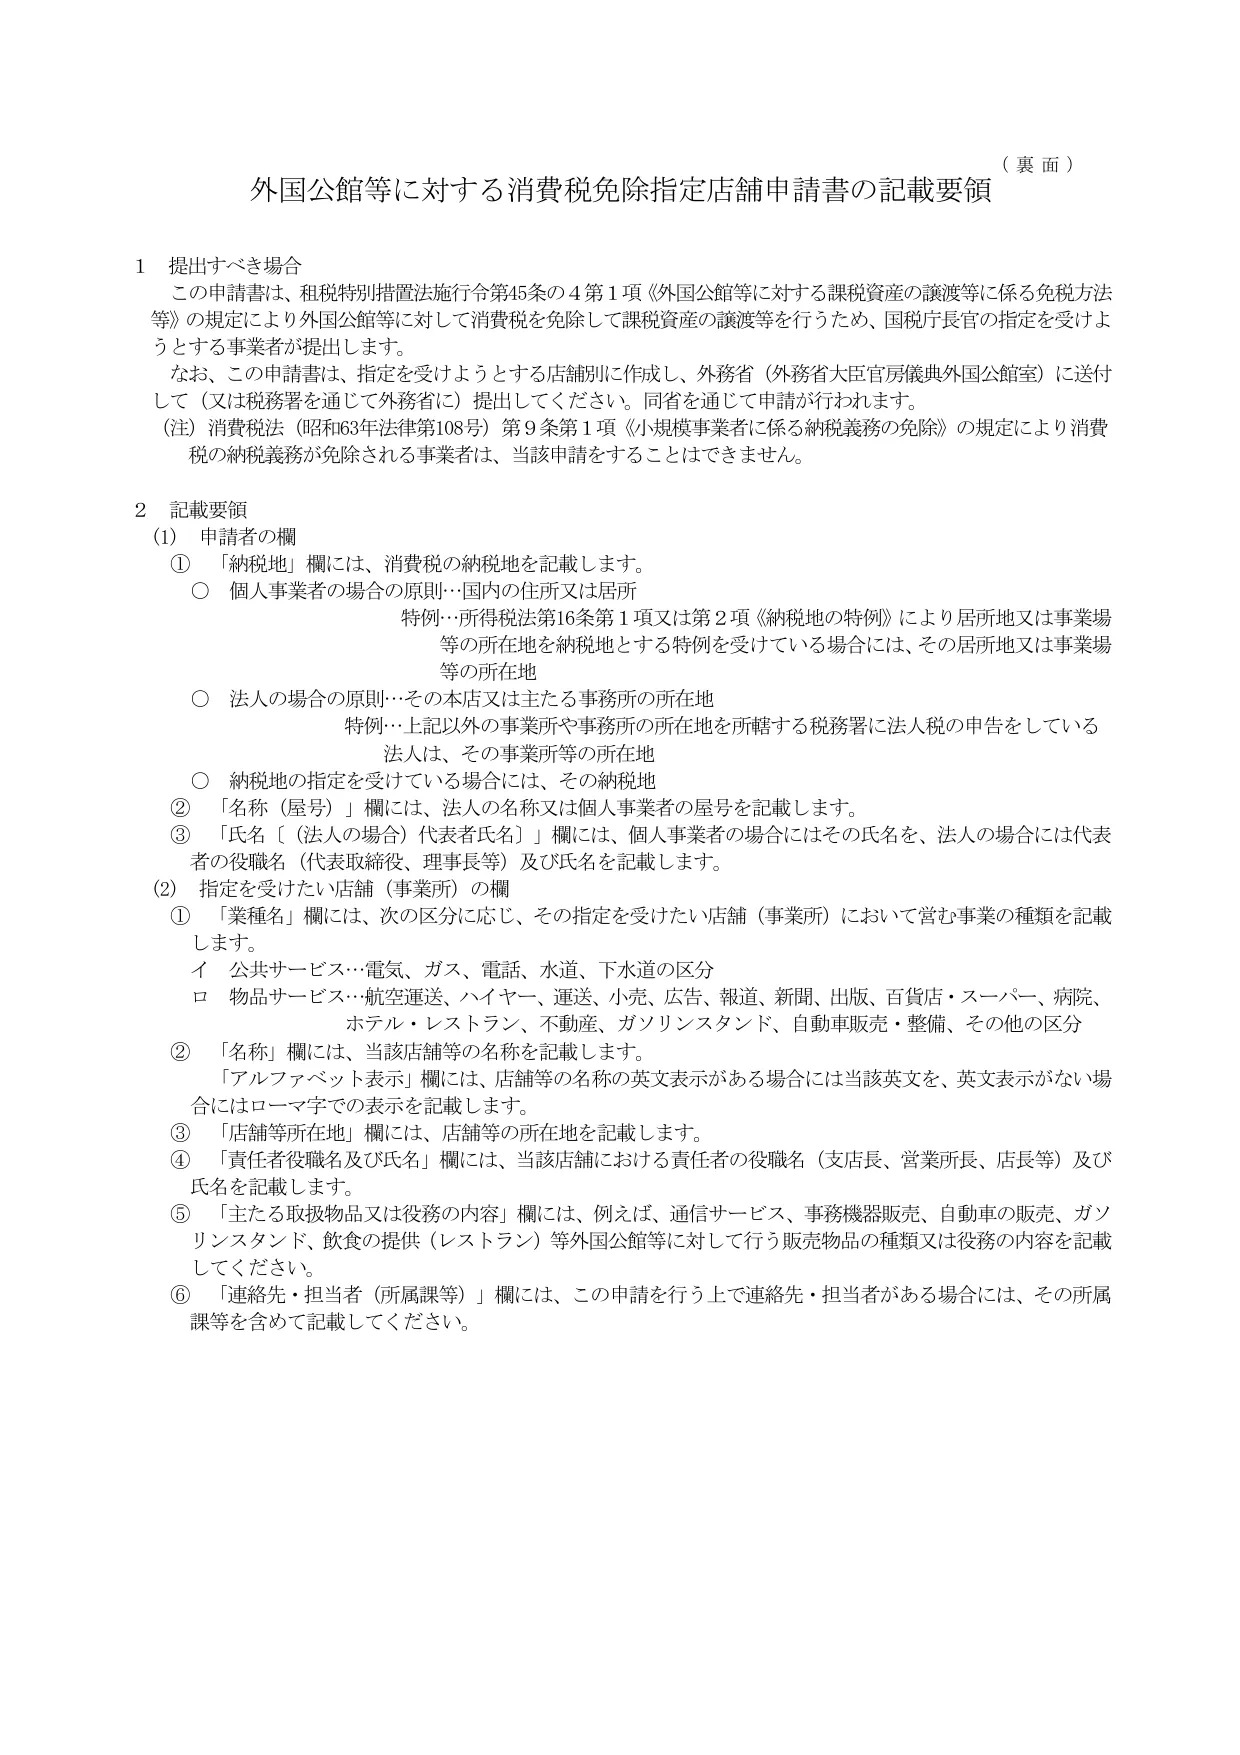
出典:国税庁ホームページ(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shohi/annai/23120184.htm)
このPDFには、白紙の様式のほかに国税庁の記入方法の説明のページが付いています。
この様式の要点
| 提出が必要な人 | 外国の大使館等に課税資産の譲渡等を免税で行うため、消費税免除指定店舗の指定を受けようとする事業者。 |
|---|---|
| 提出期限 | 指定を受けようとするとき。審査に一定の期間がかかるため、外国公館等との取引を予定している事業者は余裕をもって提出するよう公式ページが案内している。 |
補足
- 提出先は外務省 大臣官房儀典外国公館室。最寄りの税務署に出すこともできる(公式ページの記載)。
- 指定を受けたあとも、所定の手続で取引し、「外国公館等用免税購入表」などを保存する必要がある(公式ページの記載)。
根拠条文
関連する様式
- 個人事業者の死亡届出書
- 高額特定資産の取得等に係る課税事業者である旨の届出書
- 合併による法人の消滅届出書
- 災害等による消費税簡易課税制度選択(不適用)届出に係る特例承認申請書
- 事業廃止届出書
- 承認免税手続事業者承認申請書
- 承認免税手続事業者不適用届出書
- 消費税の還付申告に関する明細書(個人事業者用)
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
この手続きを税理士に任せる
消費税の申告や届出は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ