
中小企業節税ラボ › 申告書式DB › 法人税(別表) › 別表12(13)(別表十二(十三))農業経営基盤強化準備金の損金算入及び認定計画に定めるところに従い取得した農用地等の圧縮額の損金算入に関する明細書
法人税(別表)
別表12(13)(別表十二(十三))農業経営基盤強化準備金の損金算入及び認定計画に定めるところに従い取得した農用地等の圧縮額の損金算入に関する明細書|法人税の書き方・提出期限・記入例PDF
白紙の様式
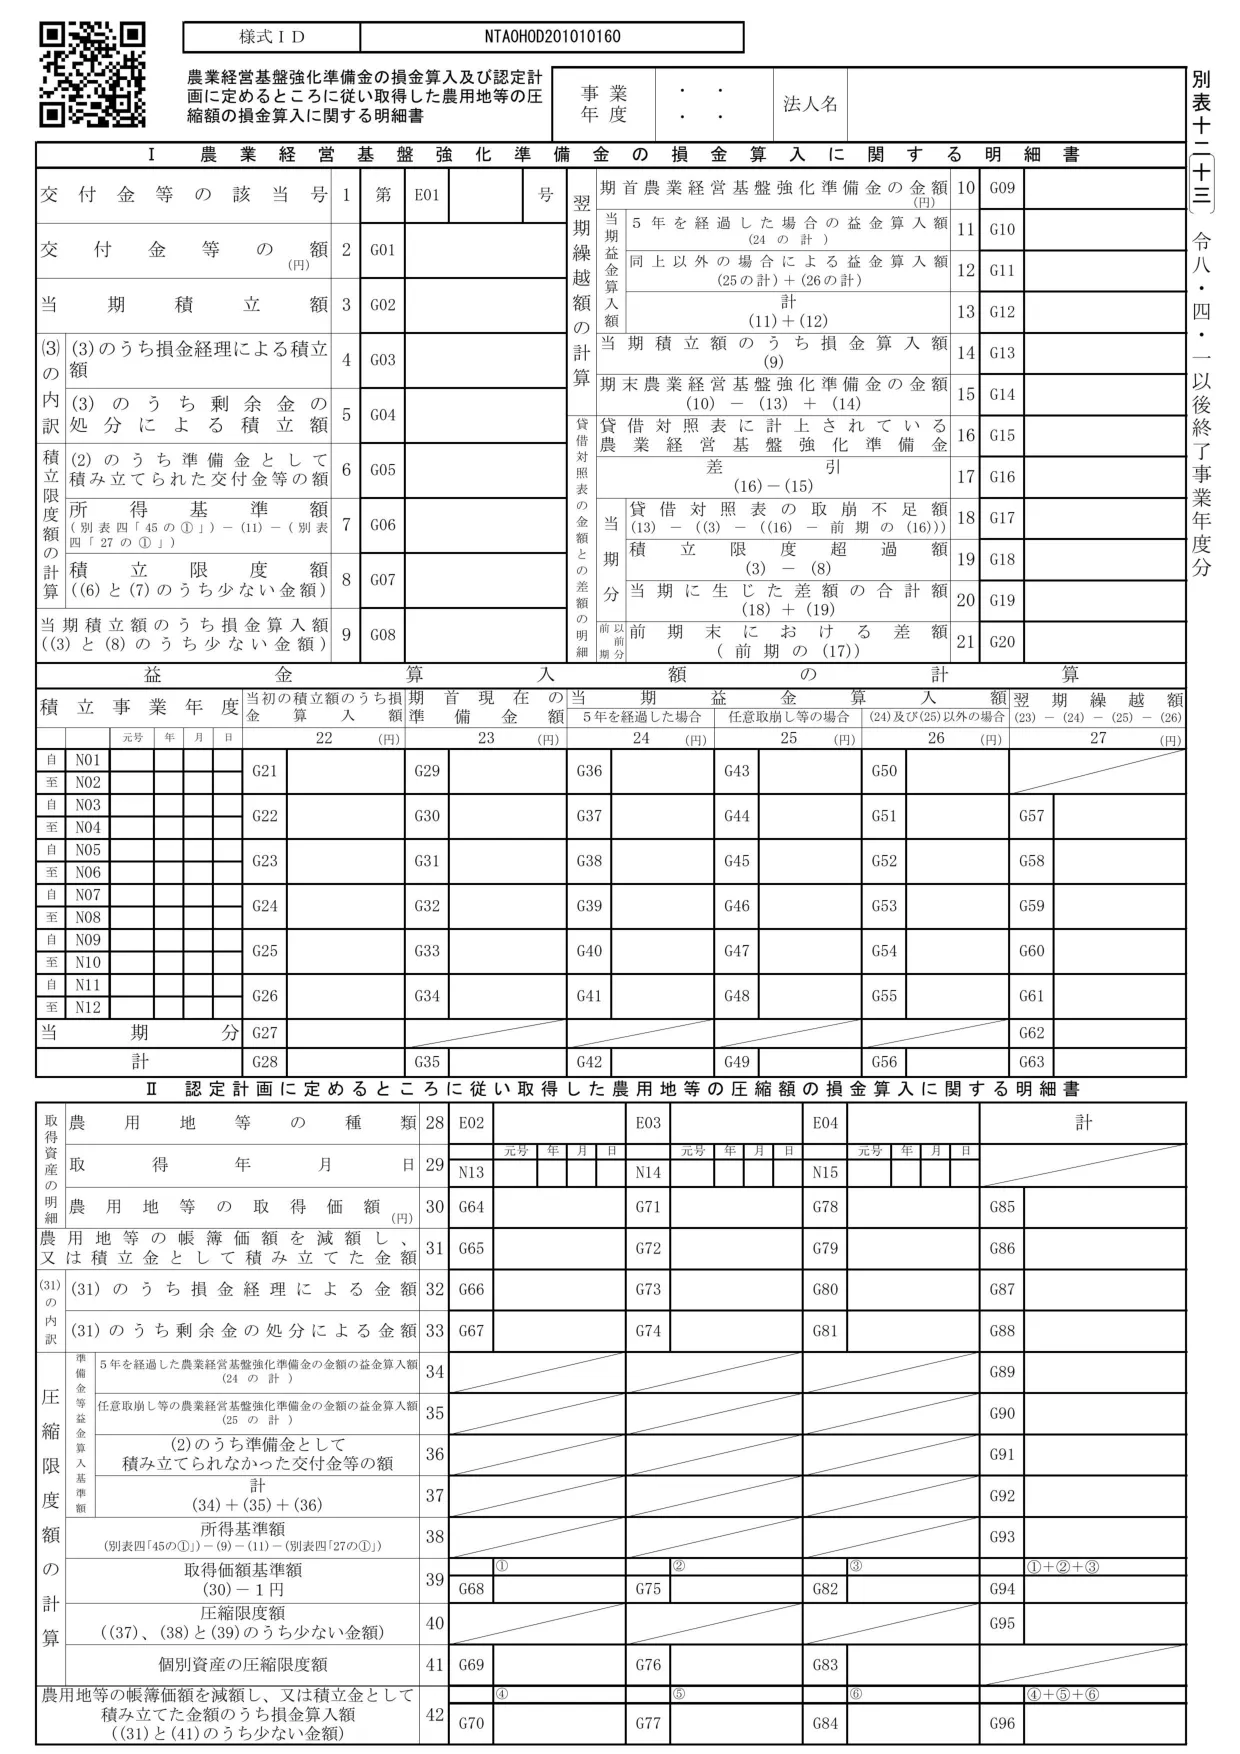
申告・届出には、国税庁が公表する最新の様式を使ってください。
この様式の要点
| 提出が必要な人 | ⅠとⅡで使い分ける。Ⅰは、農業経営改善計画の認定を受けた農地所有適格法人(認定農地所有適格法人)が、交付金等の交付を受けて農業経営基盤強化準備金を積み立て、損金算入する特例(措置法第61条の2)を受けるとき。Ⅱは、その準備金を使って認定計画に従い農用地等を取得し、圧縮額を損金算入する特例(同法第61条の3)を受けるとき。第61条の2第1項は、準備金を積み立てる期間を令和9年3月31日までと定めている。 |
|---|---|
| 提出期限 | 確定申告書に添付して提出する。期限は事業年度終了の日の翌日から2か月以内(法人税法第74条第1項)。この様式固有の期限はない。 |
補足
- 記載要領(書き方の解説。記入済みの記載例ではない): https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/shinkoku/itiran2026/pdf/12%2813%29-ki.pdf
根拠条文
国税庁の資料
関連する様式
- 別表11(1)(別表十一(一))個別評価金銭債権に係る貸倒引当金の損金算入に関する明細書
- 別表11(1の2)(別表十一(一の二))一括評価金銭債権に係る貸倒引当金の損金算入に関する明細書
- 別表11(2)(別表十一(二))返品調整引当金の損金算入に関する明細書
- 別表12(1)(別表十二(一))海外投資等損失準備金の損金算入に関する明細書
- 別表12(2)(別表十二(二))中小企業事業再編投資損失準備金の損金算入に関する明細書
- 別表13(1)(別表十三(一))国庫補助金等で取得した固定資産等の圧縮額等の損金算入に関する明細書
- 別表13(9)(別表十三(九))転廃業助成金等で取得した固定資産等の圧縮額等の損金算入に関する明細書
- 別表13(5)(別表十三(五))特定の資産の買換えにより取得した資産の圧縮額等の損金算入に関する明細書
この様式を扱う記事
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
この手続きを税理士に任せる
決算・申告は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ