
地方税(法人事業税・住民税・償却資産)
控除対象合併等前欠損調整額の控除明細書|地方税の書き方・提出期限・記入例PDF
白紙の様式
/ 1
別のタブで開く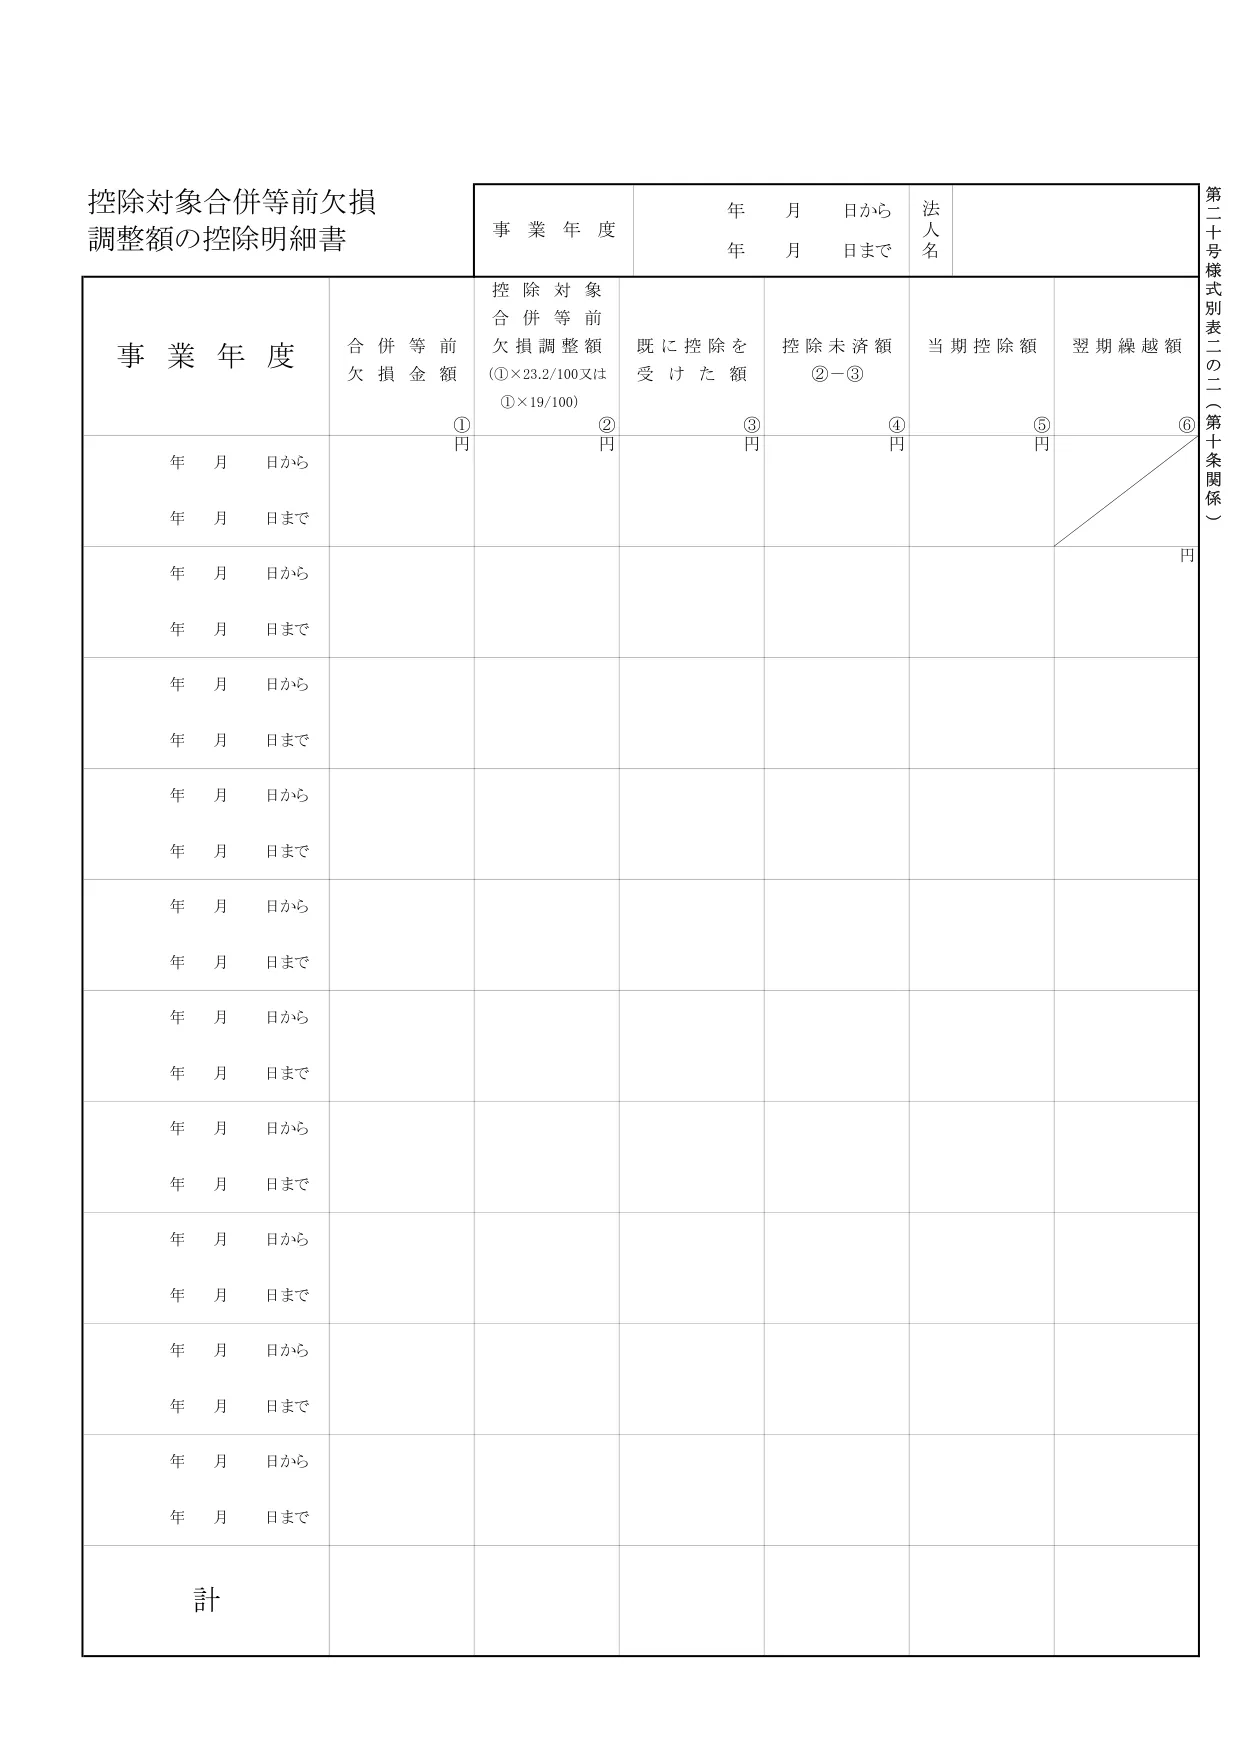
出典:神戸市ホームページ(https://www.city.kobe.lg.jp/a35984/kurashi/registration/shinsei/zei/houjintoushiminzei/houjin_tenpu.html)
神戸市が公表している様式です。提出先の市町村の様式と違うことがあります。
申告には、提出先の市町村が公表する最新の様式を使ってください。
この様式の要点
| 提出が必要な人 | 事業年度開始の日前10年以内に開始した事業年度に生じたものとみなされた合併等前欠損金額について、地方税法第321条の8第8項の規定の適用を受けようとする法人。 |
|---|---|
| 提出期限 | 添付先の第20号様式(確定申告・中間申告)と一緒に提出する。第20号様式の期限は、法人税の申告書の提出期限(地方税法第321条の8第1項)。 |
| 添付書類 |
|
補足
- 合併等の前に生じた欠損金について、法人税割の課税標準を計算するときの控除額を書く明細。
- 様式は施行規則の定めに沿うが、実際の用紙・提出先・記載の手引きは市町村ごとに異なる。提出先の市町村の案内を必ず確認する。
根拠条文
関連する様式
- 法人市民税の申告書(退職年金等積立金に係る確定申告・修正申告)
- 外国関係会社に係る控除対象所得税額等相当額及び個別控除対象所得税額等相当額の控除に関する明細書
- 法人市民税の申告書(前事業年度の法人税割額を基礎とする予定申告)
- 外国の法人税等の額の控除に関する明細書
- 特定寄附金を支出した場合の税額控除の計算に関する明細書
- 法人市民税の申告書(確定申告・仮決算による中間申告・修正申告)
- 通算法人又は通算法人であった法人の課税標準となる法人税額に関する計算書
- 外国法人の法人税割額に関する計算書
この手続きを税理士に任せる
地方税の申告は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は地方税法と公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または提出先の市町村にご相談ください。
← 申告書式DBのトップへ