
白紙の様式
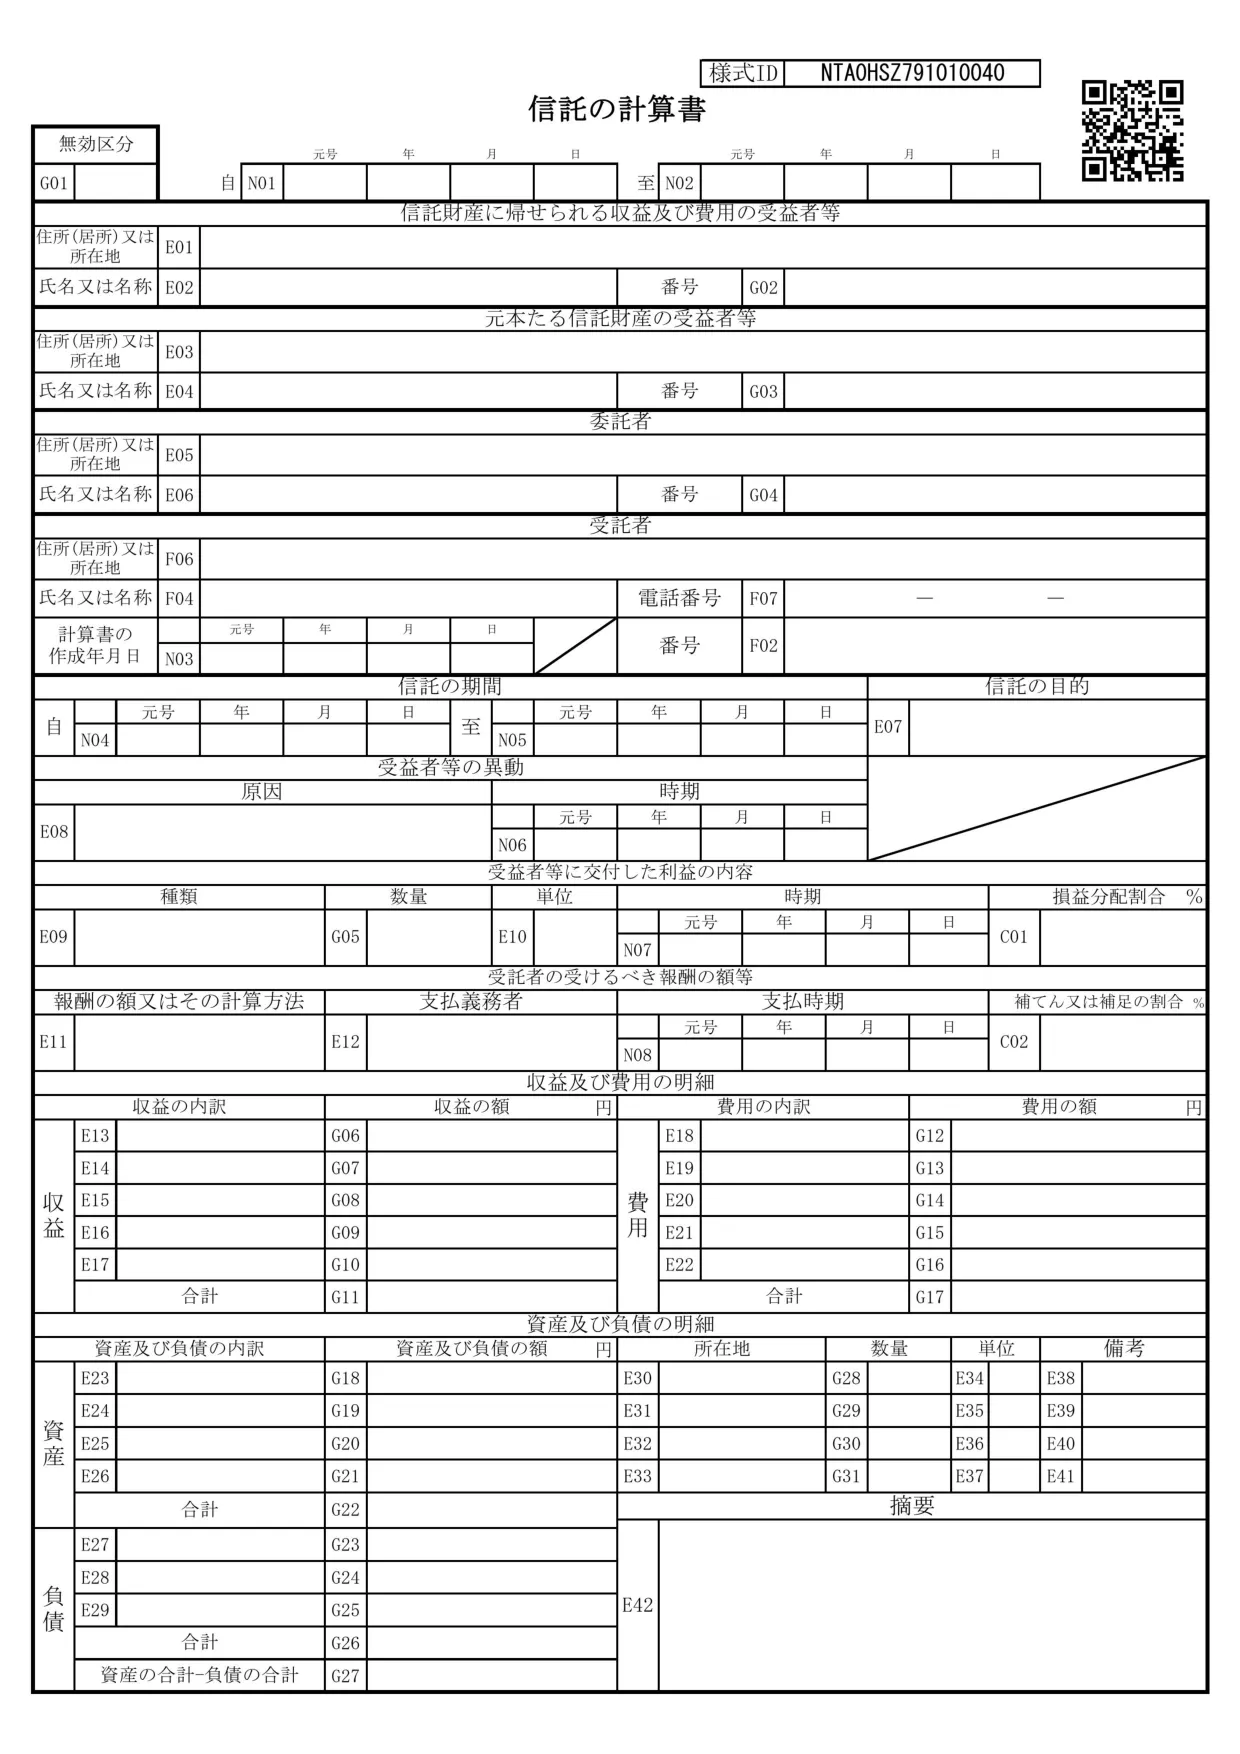
申告・届出には、国税庁が公表する最新の様式を使ってください。
この様式の要点
| 提出が必要な人 | 信託の受託者(所得税法第227条の信託。集団投資信託・退職年金等信託・法人課税信託を除く)。提出範囲:受益者別の信託財産に帰せられる収益の額の合計額が3万円(計算期間が1年未満のときは1万5千円)以下の場合は提出を要しない(施行規則第96条第2項)。ただし特定寄附信託や、収益に上場株式等の配当等・特定割引債の償還金などが含まれる信託には、この省略基準は使えない(同条第3項)。 |
|---|---|
| 提出期限 | 信託会社・信託業務を兼営する金融機関は、事業年度終了後1か月以内。特定寄付信託の場合は翌年1月31日。それ以外の受託者は翌年1月31日。 |
| 添付書類 |
|
補足
- 令和8年8月に税務署提出用の法定調書の書面様式が新しくなった。書面で出すときは最新様式を使う。法定調書関係の一覧: https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/mokuji.htm
- 前々年に提出すべきだったこの調書の枚数が一定以上のときは、e-Tax・認定クラウド等・光ディスク等で出す義務がある。令和8年12月31日以前の提出は100枚以上、令和9年1月以後の提出は30枚以上(種類ごとに判定)。国税庁タックスアンサー: https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7400.htm
根拠条文
関連する様式
- 非居住者等に支払われる機械等の使用料の支払調書
- 非居住者等に支払われる給与、報酬、年金及び賞金の支払調書
- 非居住者等に支払われる不動産の譲受けの対価の支払調書
- 株式等の譲渡の対価等の支払調書
- 交付金銭等の支払調書
- 信託受益権の譲渡の対価の支払調書
- 有限責任事業組合等に係る組合員所得に関する計算書
- 新株予約権の行使に関する調書
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
この手続きを税理士に任せる
年末調整や法定調書の事務は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ