
社会保険・労働保険の届書
健康保険 被扶養者(異動)届(国民年金第3号被保険者関係届)|社会保険の書き方・提出期限・記入例PDF
様式と記入方法
/ 2
別のタブで開く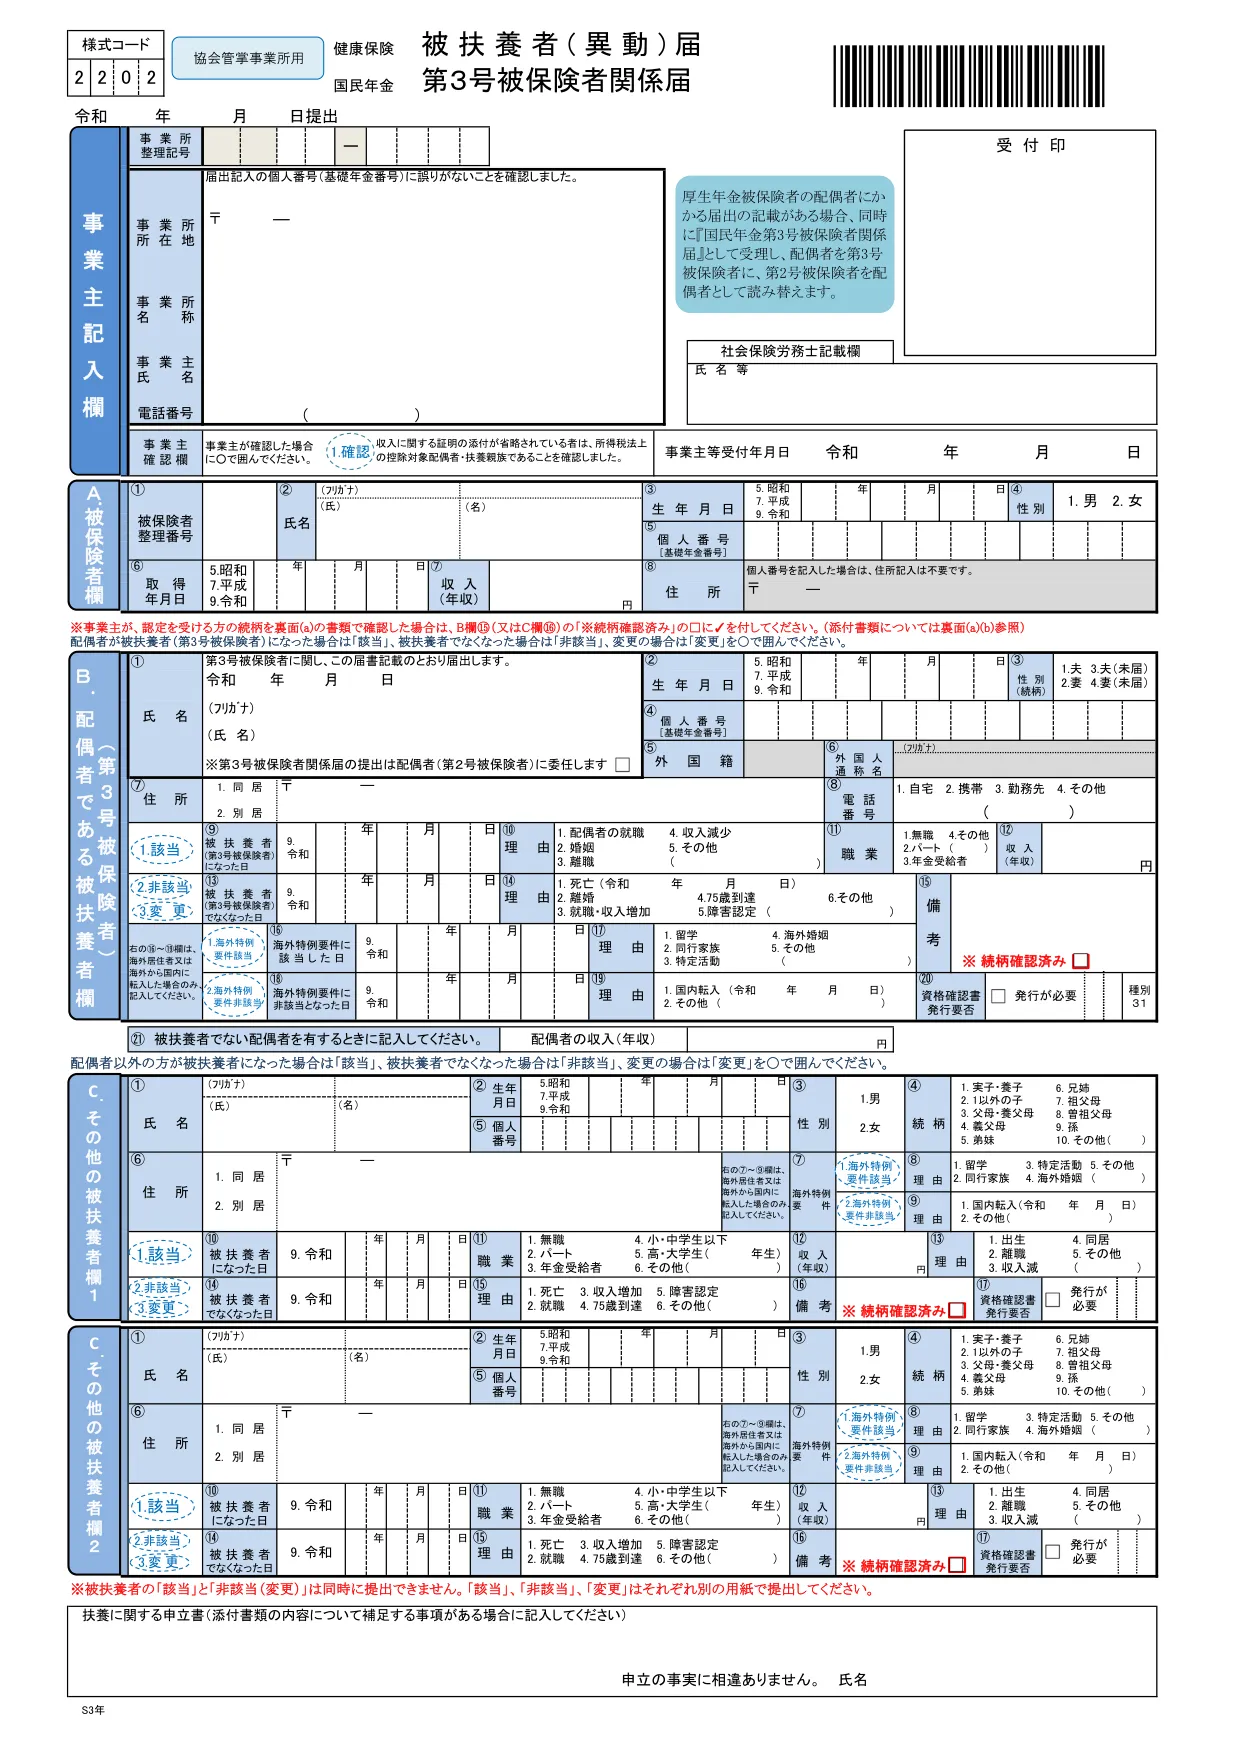
出典:日本年金機構ホームページ(https://www.nenkin.go.jp/shinsei/kounen/tekiyo/hihokensha/20141224.html)
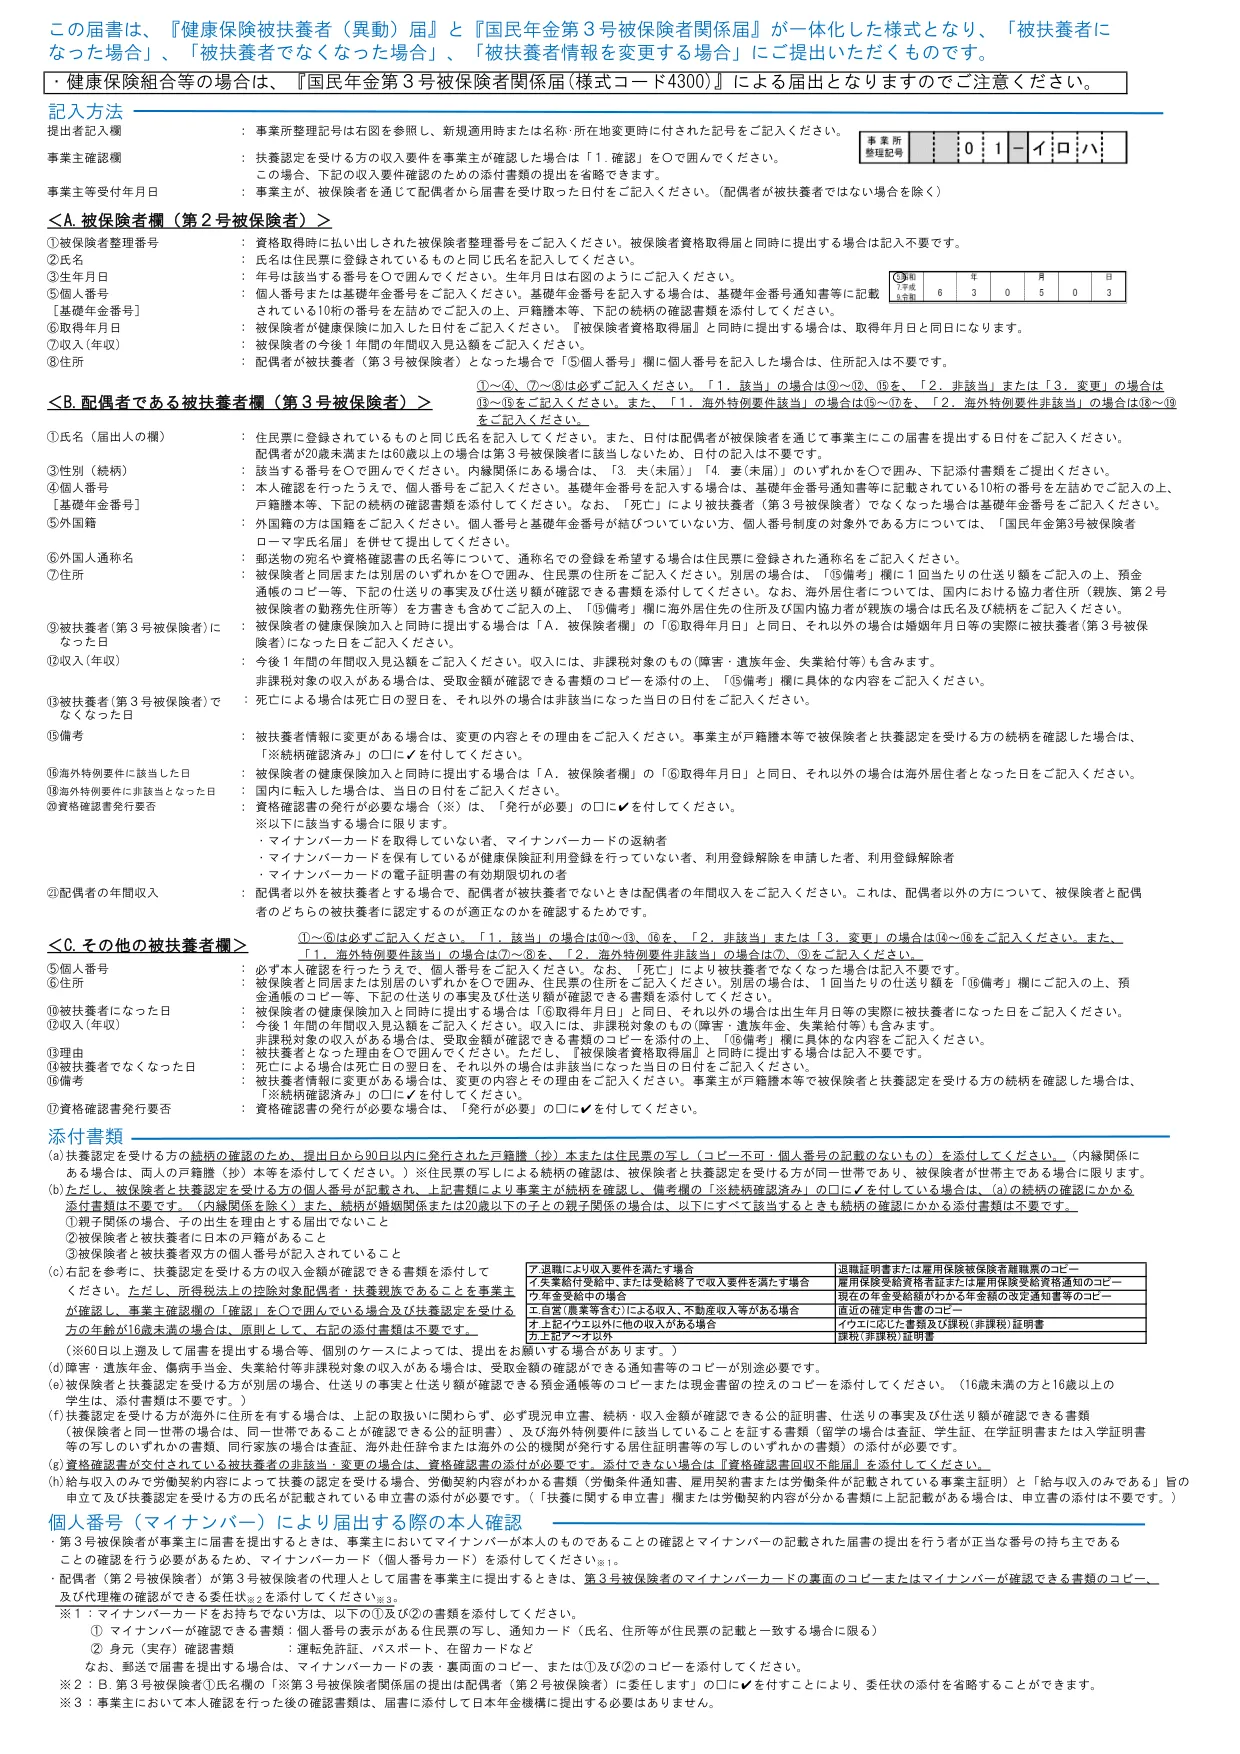
このPDFには、白紙の様式のほかに日本年金機構の記入方法の説明のページが付いています。
申告・届出には、日本年金機構が公表する最新の様式を使ってください。
この様式の要点
| 提出が必要な人 | 家族を被扶養者にする、被扶養者から外す、または被扶養者の氏名・住所などに変更があった被保険者と、その事業所の事業主。被保険者が事業主に提出し、事業主を経由して届け出る。 |
|---|---|
| 提出期限 | 被扶養者を有するに至ったときは5日以内に、事業主を経由して提出する(健康保険法施行規則第38条)。 |
| 添付書類 |
|
よくある誤り
- 続柄確認の添付書類の不備(省略する場合は、届書の備考欄の続柄確認済みチェックボックスへのレ点が必要)。 出典
- 収入(年収)の記入漏れ。今後1年間の見込額を書き、収入がなければ0円と書く。 出典
- 「被扶養者になった理由」と「被扶養者でなくなった理由」の選択誤り。 出典
補足
- 国民年金第3号被保険者関係届を単独で出す場合は、同じ案内ページに別の届書がある。
- 節税との関係: 所得税法上の控除対象配偶者・扶養親族であることを事業主が確認して届書の事業主確認欄に丸を付ければ、収入確認の書類は原則省略できる(被保険者の合計所得金額が1,000万円を超える場合を除く)。年末調整の扶養控除等申告書の扶養親族と、健康保険の被扶養者は要件が別(健康保険は年間収入130万円未満などの見込額で判定)なので、両方の届出を突き合わせて確認する(日本年金機構 誤り事例: https://www.nenkin.go.jp/service/kounen/info/jireishokai/henreifuyou.html、タックスアンサーNo.1130: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm)。
根拠条文
日本年金機構の資料
関連する様式
- 健康保険・厚生年金保険 育児休業等取得者申出書
- 健康保険・厚生年金保険 育児休業等終了時報酬月額変更届/厚生年金保険 70歳以上被用者育児休業等終了時報酬月額相当額変更届
- 健康保険・厚生年金保険 産前産後休業取得者申出書/変更(終了)届
- 健康保険・厚生年金保険 産前産後休業終了時報酬月額変更届/厚生年金保険 70歳以上被用者産前産後休業終了時報酬月額相当額変更届
- 健康保険・厚生年金保険 新規適用届
- 健康保険・厚生年金保険 被保険者資格取得届/厚生年金保険 70歳以上被用者該当届
- 健康保険・厚生年金保険 被保険者資格喪失届/厚生年金保険 70歳以上被用者不該当届
- 健康保険・厚生年金保険 被保険者所属選択/二以上事業所勤務届
掲載内容は日本年金機構の公表資料にもとづく一般的な整理です。個別の事情による判断は、社会保険労務士または管轄の年金事務所にご相談ください。
← 申告書式DBのトップへ