
年末調整・源泉徴収・法定調書
源泉徴収の免除証明書の交付を受けている外国法人又は非居住者が証明書の交付要件に該当しなくなったことの届出|源泉所得税の書き方・提出期限・記入例PDF
白紙の様式
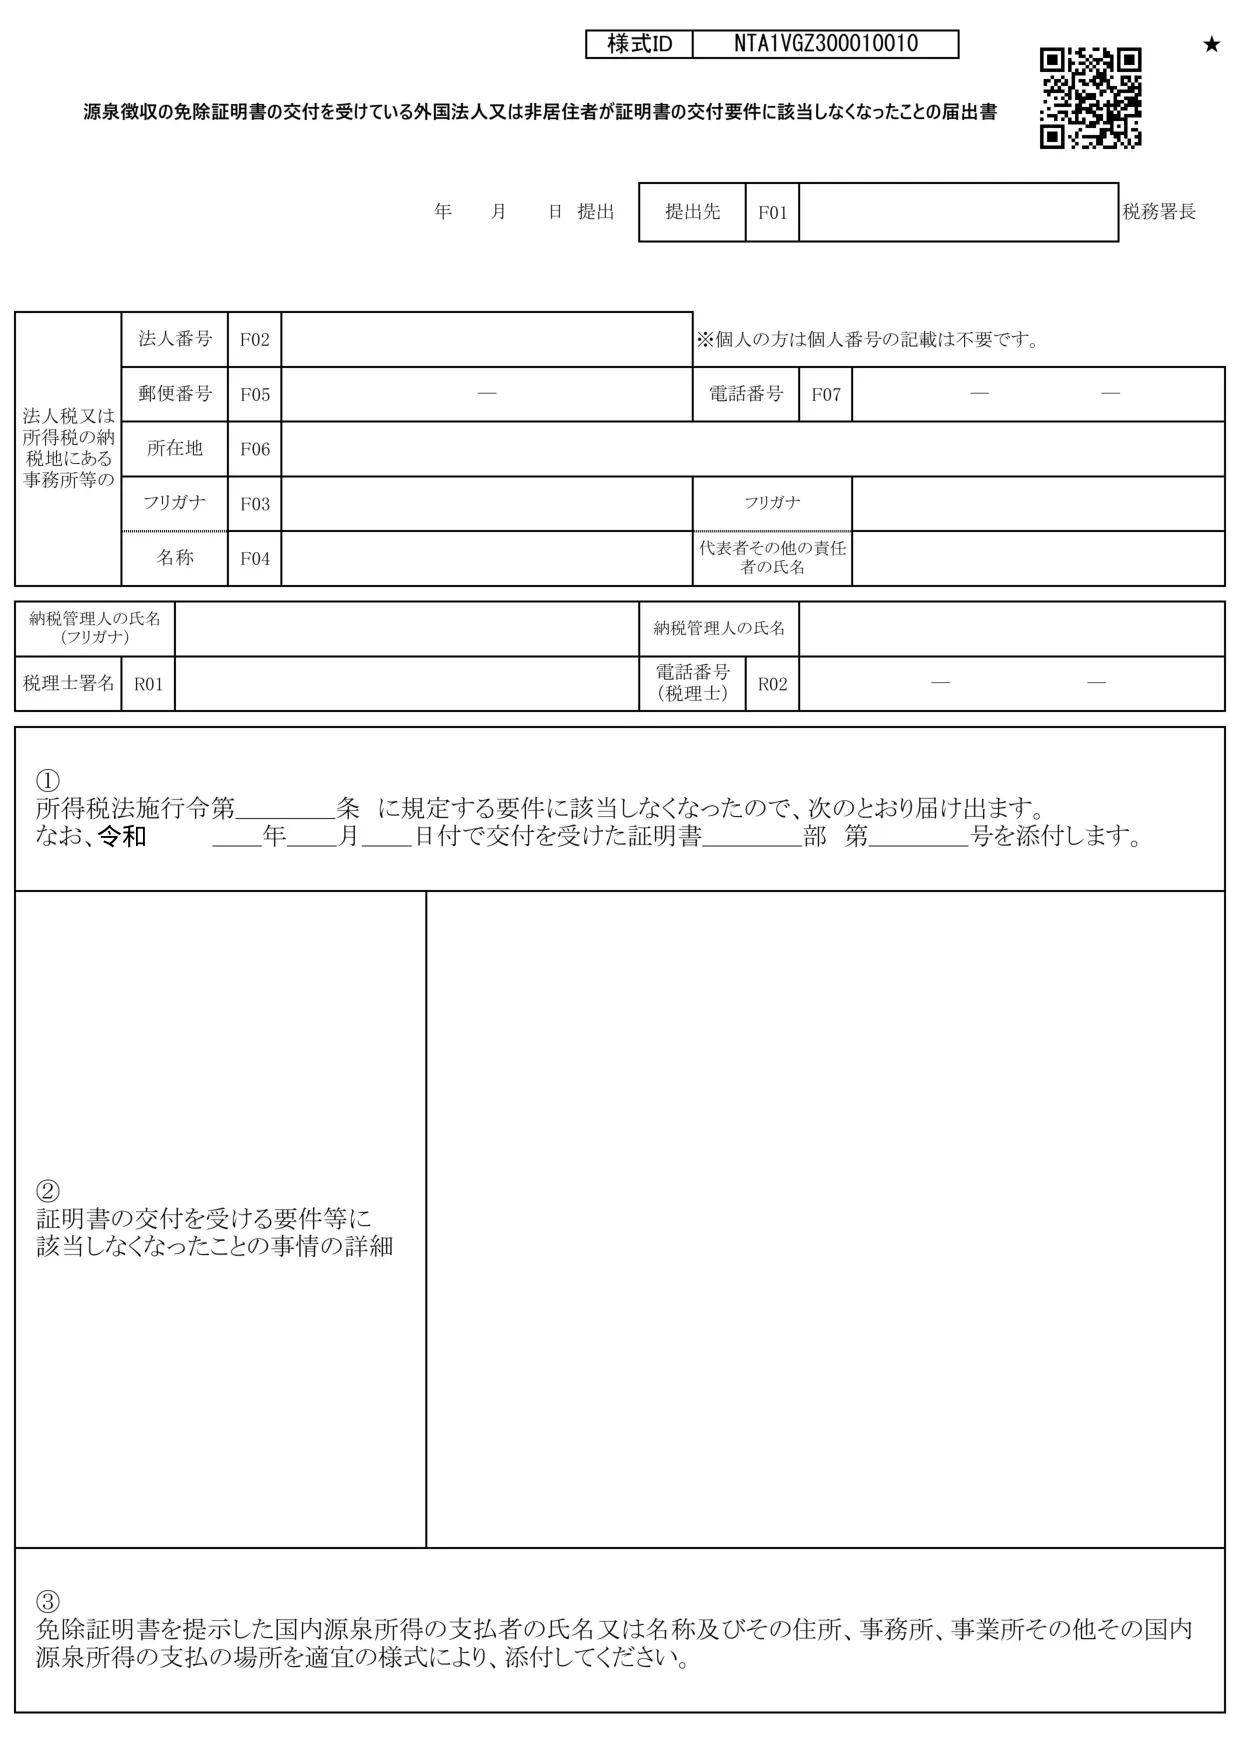
申告・届出には、国税庁が公表する最新の様式を使ってください。
この様式の要点
| 提出が必要な人 | 「外国法人又は非居住者に対する源泉徴収の免除証明書」の交付を受けている外国法人または非居住者で、交付要件に当たらないこととなったもの。 |
|---|---|
| 提出期限 | 交付要件に当たらないこととなった場合に、遅滞なく提出する。 |
| 添付書類 |
|
補足
- 届出と合わせて、証明書を示した国内源泉所得の支払者にその旨を遅滞なく通知する(所得税法第180条第2項・第214条第2項)。
- 交付申請は A2-22。
根拠条文
関連する様式
- 繰越雑損失がある場合の源泉所得税の徴収猶予承認申請手続
- 芸能人の役務提供に関する事業を行う個人事業者に対する所得税の源泉徴収の免除証明書交付(追加)申請
- 芸能人の役務提供に関する事業を行う個人事業者の氏名、住所等の変更又は証明書の交付要件に該当しなくなったことの届出
- 外国法人又は非居住者に対する源泉徴収の免除証明書の交付(追加)申請
- 源泉徴収の免除証明書の交付を受けている外国法人又は非居住者の名称、所在地等の変更の届出
- 源泉徴収に係る所得税及び復興特別所得税の納税証明願
- 源泉徴収に係る所得税及び復興特別所得税の納税管理人の届出
- 勤労者財産形成住宅(年金)貯蓄契約に係る災害等の事由についての確認申出
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
この手続きを税理士に任せる
年末調整や法定調書の事務は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ