
年末調整・源泉徴収・法定調書
報酬、料金、契約金及び賞金の支払調書|年末調整の書き方・提出期限・記入例PDF
白紙の様式
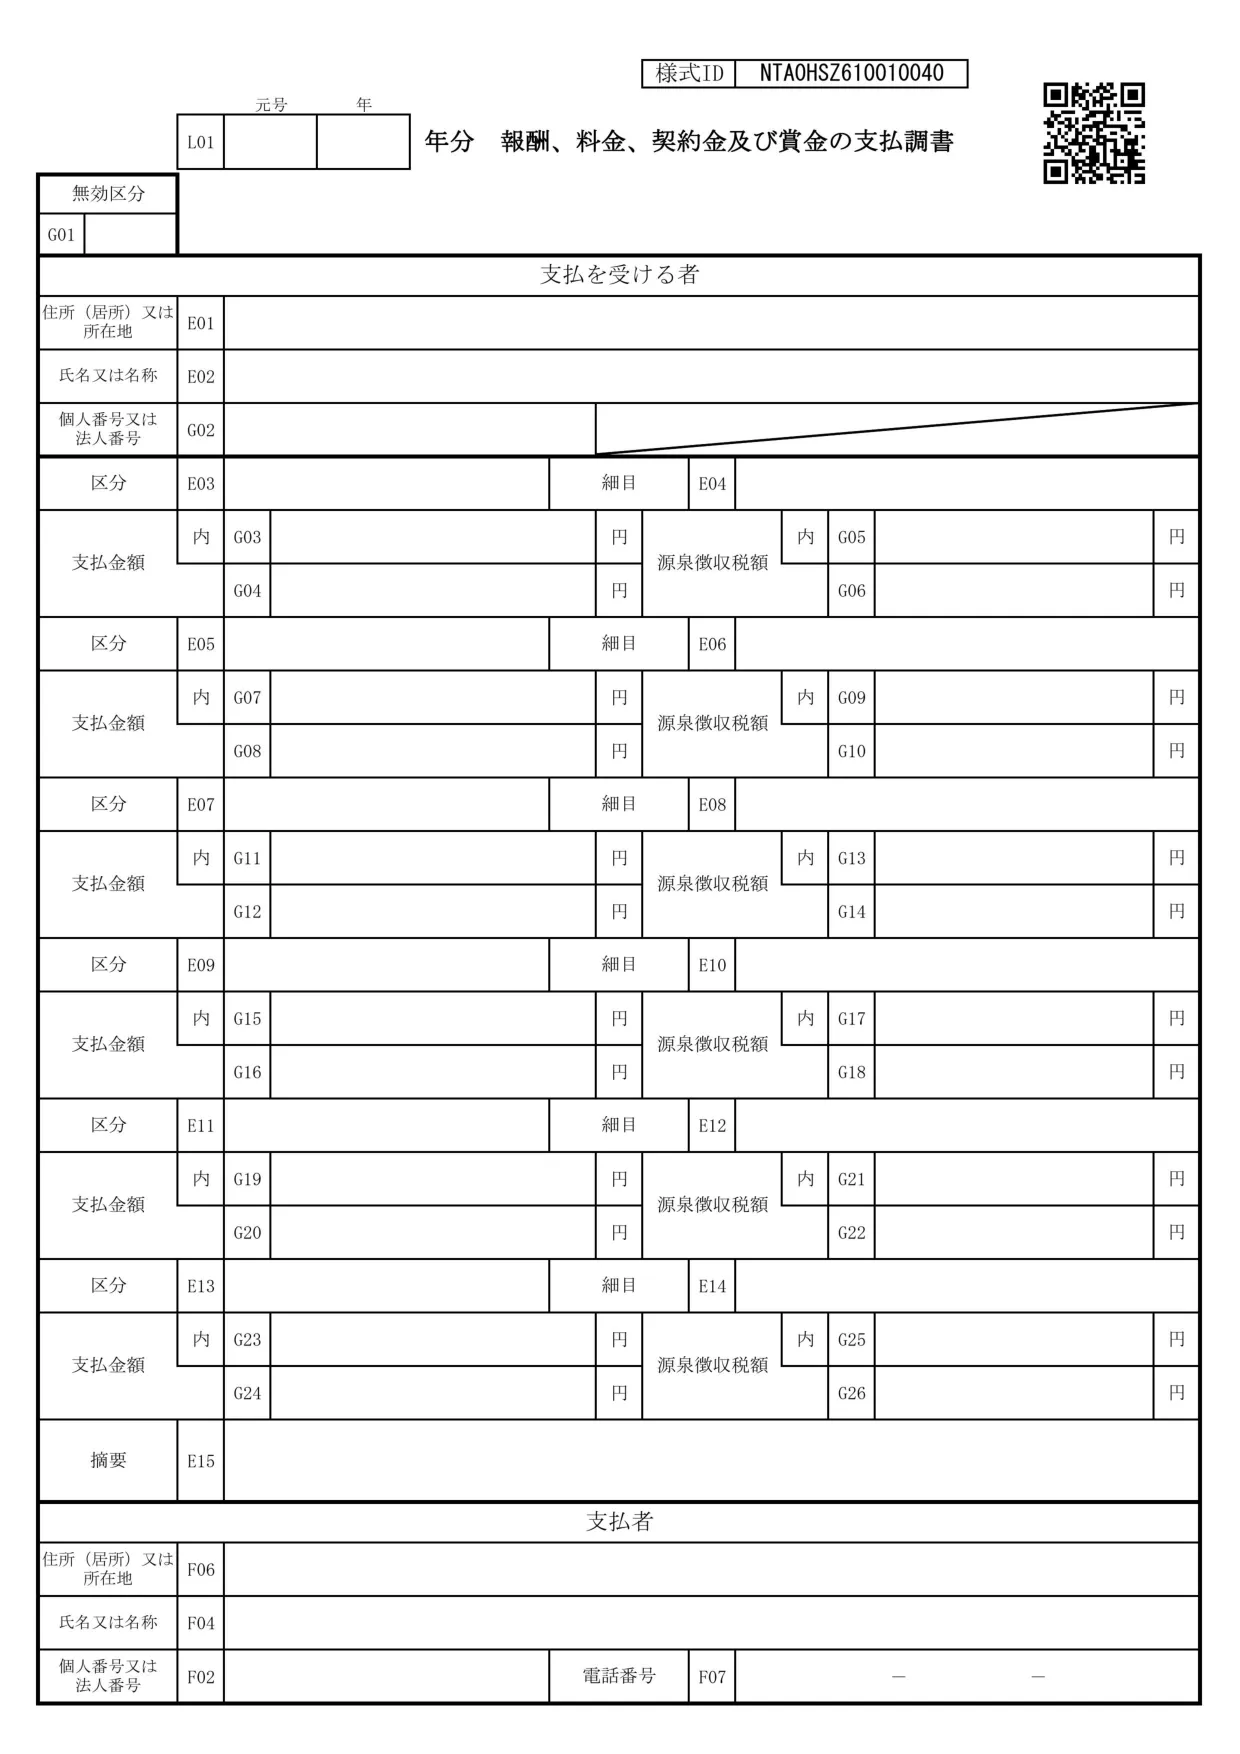
申告・届出には、国税庁が公表する最新の様式を使ってください。
この様式の要点
| 提出が必要な人 | 令和8年中に、所得税法第204条第1項各号などに定められた報酬・料金・契約金・賞金(原稿料、講演料、弁護士・税理士などの報酬、外交員報酬など)を支払った人。提出範囲は、同一人への令和8年中の支払金額の合計が、外交員・集金人・検針人・プロボクサーの報酬、ホステス等の報酬、広告宣伝のための賞金、医療情報基盤・診療報酬審査支払機構が支払う診療報酬(国立・公立病院など公共法人等への支払は除く)では50万円超。馬主が受ける競馬の賞金は、1回の支払賞金額が75万円を超える支払を受けた人のその年中の全額。プロ野球選手などの報酬・契約金と、それ以外の報酬・料金等は5万円超。 |
|---|---|
| 提出期限 | 支払の確定した日の属する年の翌年1月31日(所得税法第225条第1項。令和8年分は令和9年2月1日(月)。国税庁手引第1章)。 |
よくある誤り
- 支払を受ける人の氏名・名称は契約書等で確認して書き、屋号だけを書くことがないようにする。支払を受ける人に支払調書の写しを渡すときは、マイナンバーを書いて渡してはならない(国税庁手引第4章)。 出典
- 提出範囲の金額の判定には、原則として消費税及び地方消費税の額を含める。消費税等の額が明確に区分されている場合は、含めないで判定してもよい(国税庁手引の参考「法定調書の提出範囲の金額基準の判定及び記載方法」)。 出典
補足
- 令和8年8月に税務署提出用の書面様式が変わった(国税庁の様式ページ)。
- 「区分」欄には、原稿料、印税、講演料、税理士報酬などの名称を書く。印税は「書き下ろし初版印税」と「その他の印税」を分けて書く(手引第4章)。
- 非居住者や外国法人への支払は別の支払調書で、支払金額が年間50万円以下なら提出不要と手引に書かれている(手引の参考)。この項目では扱わない。
根拠条文
関連する様式
- 簡易な公的年金等の受給者の扶養親族等申告書の提出の特例に関する承認申請書
- 給与支払事務所等の開設・移転・廃止届出書
- 給与支払報告書(総括表・個人別明細書)
- 給与支払明細書不交付の届出書
- 給与所得・退職所得に対する源泉徴収簿
- 給与所得・退職所得等の所得税徴収高計算書(源泉所得税の納付書)
- 給与所得の源泉徴収票(税務署提出用・受給者交付用)
- 給与所得の源泉徴収票等の法定調書合計表
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
この手続きを税理士に任せる
年末調整や法定調書の事務は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ