
年末調整・源泉徴収・法定調書
給与所得の源泉徴収票等の法定調書合計表|年末調整の書き方・提出期限・記入例PDF
白紙の様式
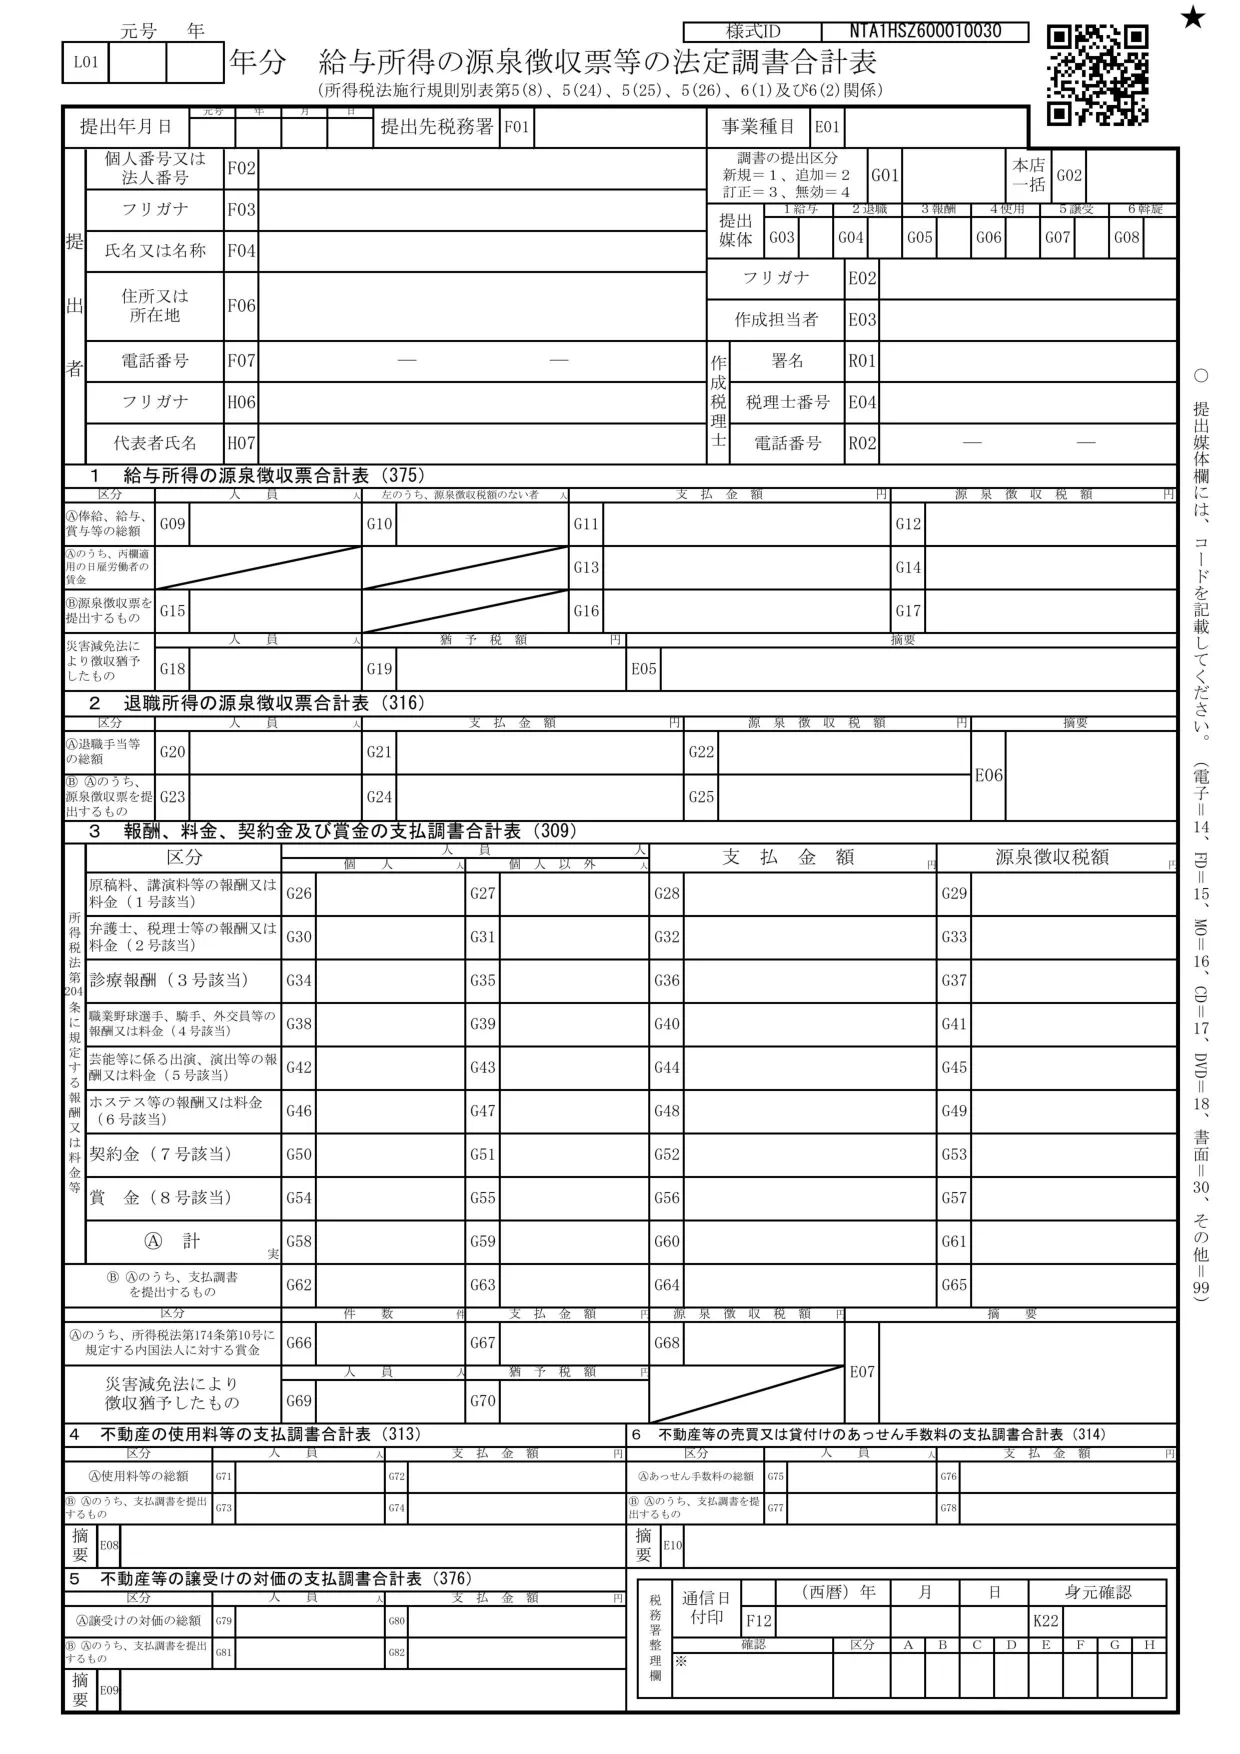
申告・届出には、国税庁が公表する最新の様式を使ってください。
人数分を手で書き写さない
源泉徴収票・法定調書合計表・給与支払報告書は、給与ソフトなら年末調整の結果からまとめて出力できます。e-Tax・eLTAX での提出用データも同じ画面から作れます。
弥生給与 Next を見るほかに freee人事労務・マネーフォワード クラウド給与
※外部サイトへ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)。年末調整の機能と従業員の入力画面の有無は、ソフトとプランによります。

書く順番
先に書く
この様式
- 給与所得の源泉徴収票等の法定調書合計表
この様式の要点
| 提出が必要な人 | 法定調書を税務署に出す支払者。給与所得・退職所得の源泉徴収票と、報酬・料金等、不動産の使用料等などの支払調書を出すとき、この合計表を併せて出す(国税庁手引第1章)。 |
|---|---|
| 提出期限 | 法定調書と同じ。翌年1月31日(令和9年は2月1日(月)。国税庁手引第1章)。 |
よくある誤り
- 「人員」欄には、給与等の支払を受けた人の実人員を書く。源泉徴収簿の枚数と合うのが通常で、所得税徴収高計算書(納付書)の人員の累計を書かない(国税庁手引第8章)。 出典
- 「支払金額」「源泉徴収税額」欄には、年の途中で就職した人が就職前に他の支払者から受けた給与等と、そこで引かれた税額を含めずに書く。Ⓑ欄(源泉徴収票を提出するもの)は、Ⓐの総額欄と異なり、それらも含めて書く(同上)。 出典
- みなし提出の特例で、市区町村に給与支払報告書を出し税務署には源泉徴収票を出さない場合は、「給与所得の源泉徴収票合計表(375)」欄の記載は不要(同上)。 出典
補足
- 様式は所得税法施行規則の別表に定められているとみられるが、条文は確認していないため basis には入れていない(未確認)。
- 令和8年8月に書面様式が変わった。手書用は公表済みで、入力用は準備中と国税庁ページに書かれている(令和8年10月26日時点)。
- 公的年金等の源泉徴収票には別の「公的年金等の源泉徴収票合計表」を使う。
- 提出した調書の訂正・追加の手順は手引の第9章(無効分と訂正分の調書・合計表を作る方法)。
関連する様式
- 簡易な公的年金等の受給者の扶養親族等申告書の提出の特例に関する承認申請書
- 給与支払事務所等の開設・移転・廃止届出書
- 給与支払報告書(総括表・個人別明細書)
- 給与支払明細書不交付の届出書
- 給与所得・退職所得に対する源泉徴収簿
- 給与所得・退職所得等の所得税徴収高計算書(源泉所得税の納付書)
- 給与所得の源泉徴収票(税務署提出用・受給者交付用)
- 給与所得者の基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除申告書
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
この手続きを税理士に任せる
年末調整や法定調書の事務は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ