
法人税(別表)
別表6(24)付表2(別表六(二十四)付表2)雇用者給与等支給増加重複控除額の計算に関する明細書|法人税の書き方・提出期限
白紙の様式
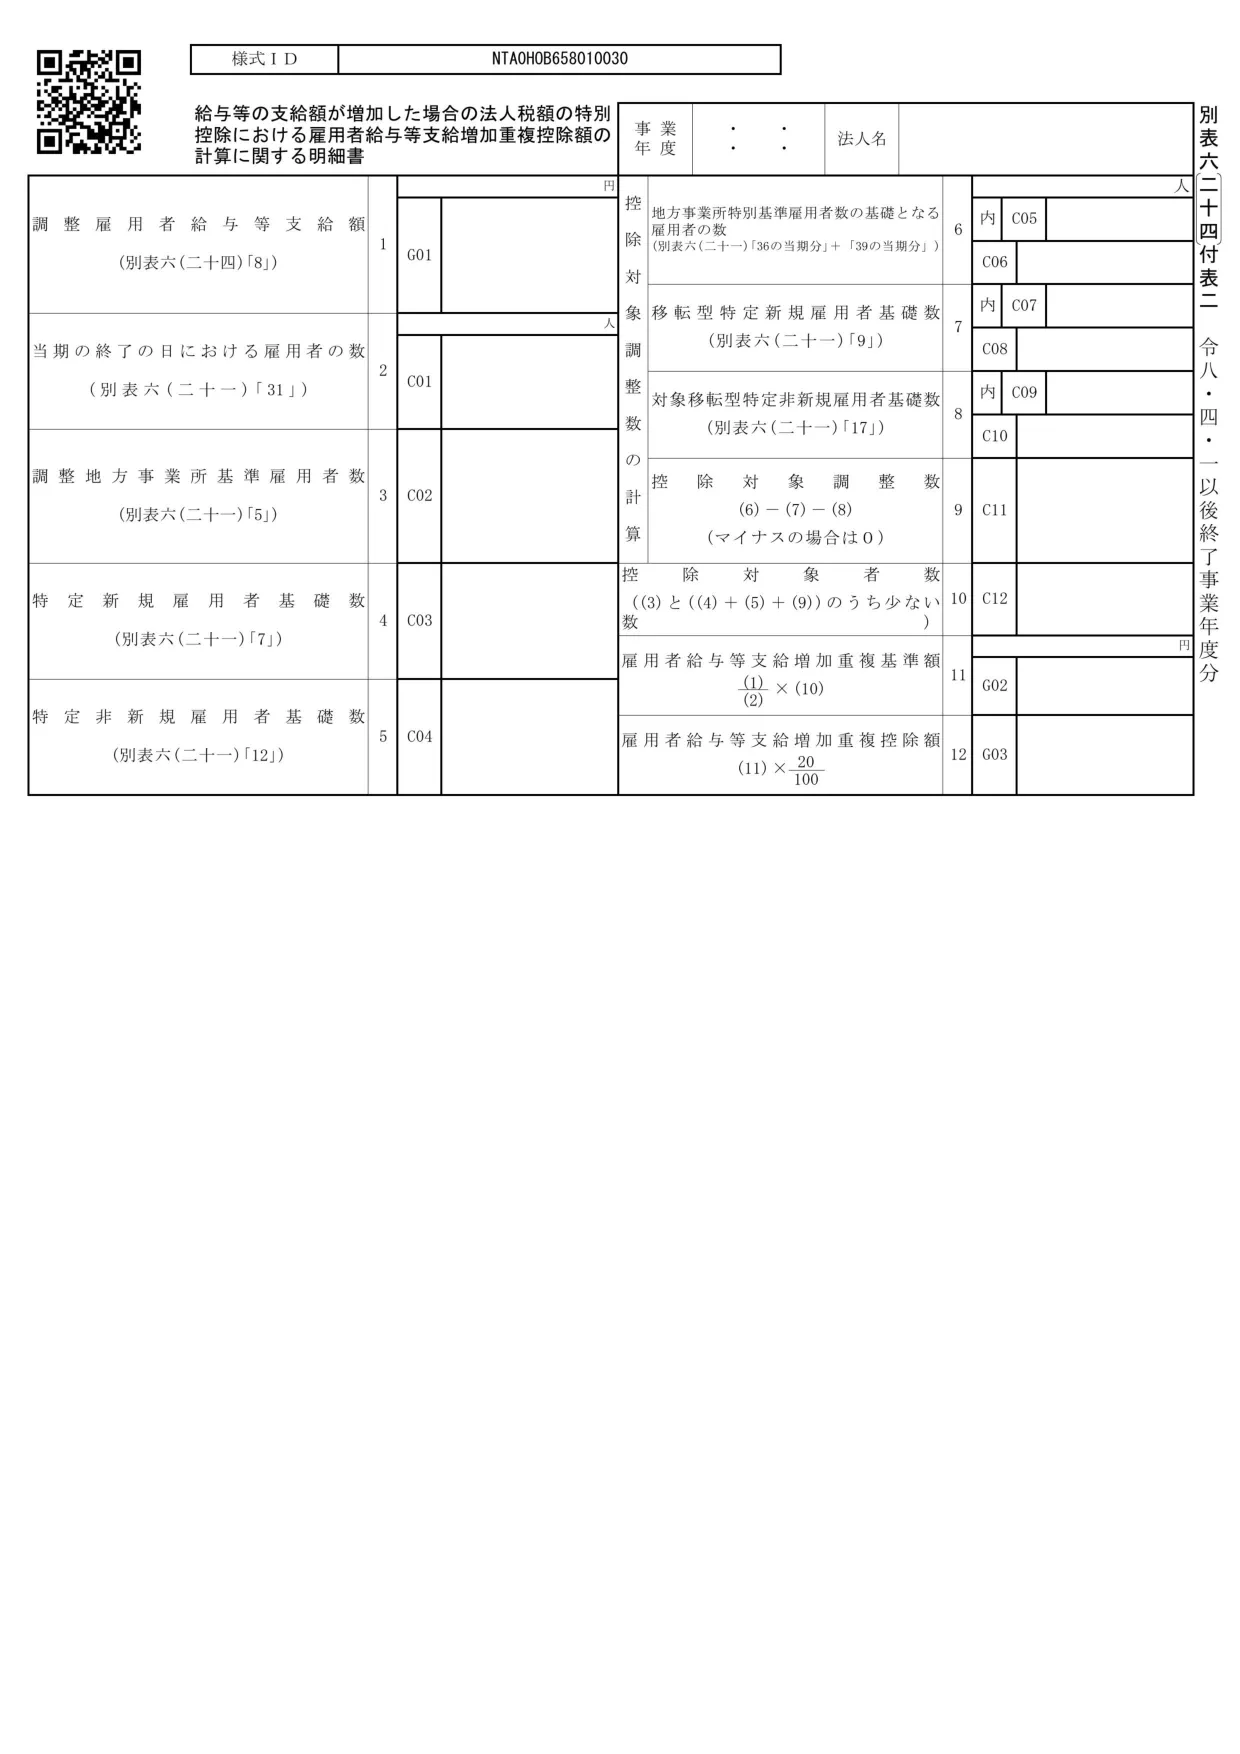
書き方
国税庁の記載要領・根拠
国税庁は、この様式だけの記載例(記入済みの見本)を公表していません。記入は上の記載要領に沿って行います。申告・届出には、国税庁が公表する最新の様式を使ってください。
書く順番
この様式
- 別表6(24)付表2(別表六(二十四)付表2)雇用者給与等支給増加重複控除額の計算に関する明細書
この様式の要点
| 提出が必要な人 | 青色申告書を提出する法人が租税特別措置法第42条の12の5第1項または第2項の適用を受ける場合で、令和8年改正前の同法第42条の12(地方活力向上地域等における雇用者増加の税額控除)の適用もあるときに、雇用者給与等支給増加重複控除額を計算するために記載する(記載要領による)。 |
|---|---|
| 提出期限 | 確定申告書に添付して提出する。期限は事業年度終了の日の翌日から2か月以内(法人税法第74条第1項)。この様式固有の期限はない。 |
補足
- 別表六(二十四)(beppyou-6-24)の付表。
根拠条文
国税庁の資料
番号が近い様式
- 別表1の2(別表一の二)各事業年度の所得に係る申告書-外国法人の分(青色申告)
- 別表1次葉(別表一次葉)各事業年度の所得に係る申告書-内国法人の分(次葉:法人税額・地方法人税額の計算)
- 別表1付表(別表一付表)中小通算法人の軽減対象所得金額・基礎控除額の計算に関する明細書
- 別表7(1)付表2(別表七(一)付表2)合併等前二年以内適格合併等が行われていた場合の特定資産譲渡等損失額の計算に関する明細書
- 別表2(別表二)同族会社等の判定に関する明細書
この様式を扱う記事
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
この手続きを税理士に任せる
別表六の税額控除は、当初の確定申告書にこの明細書を付けて控除額を記載した場合に限り受けられます。付け忘れや計算漏れは、申告後の更正の請求では取り戻せません。要件や金額に迷いがあれば、申告の前に税理士に確認できます。
※税理士紹介サービス(外部)へ移動します。当サイトは紹介料を受け取る場合があります(広告を含む)
掲載内容は国税庁の公表資料にもとづく一般的な整理です。個別の事情による判断は、税理士または所轄の税務署にご相談ください。
← 申告書式DBのトップへ