
給与所得者の扶養控除等(異動)申告書|年末調整の書き方・提出期限・記入例PDF
記入例(架空の会社)
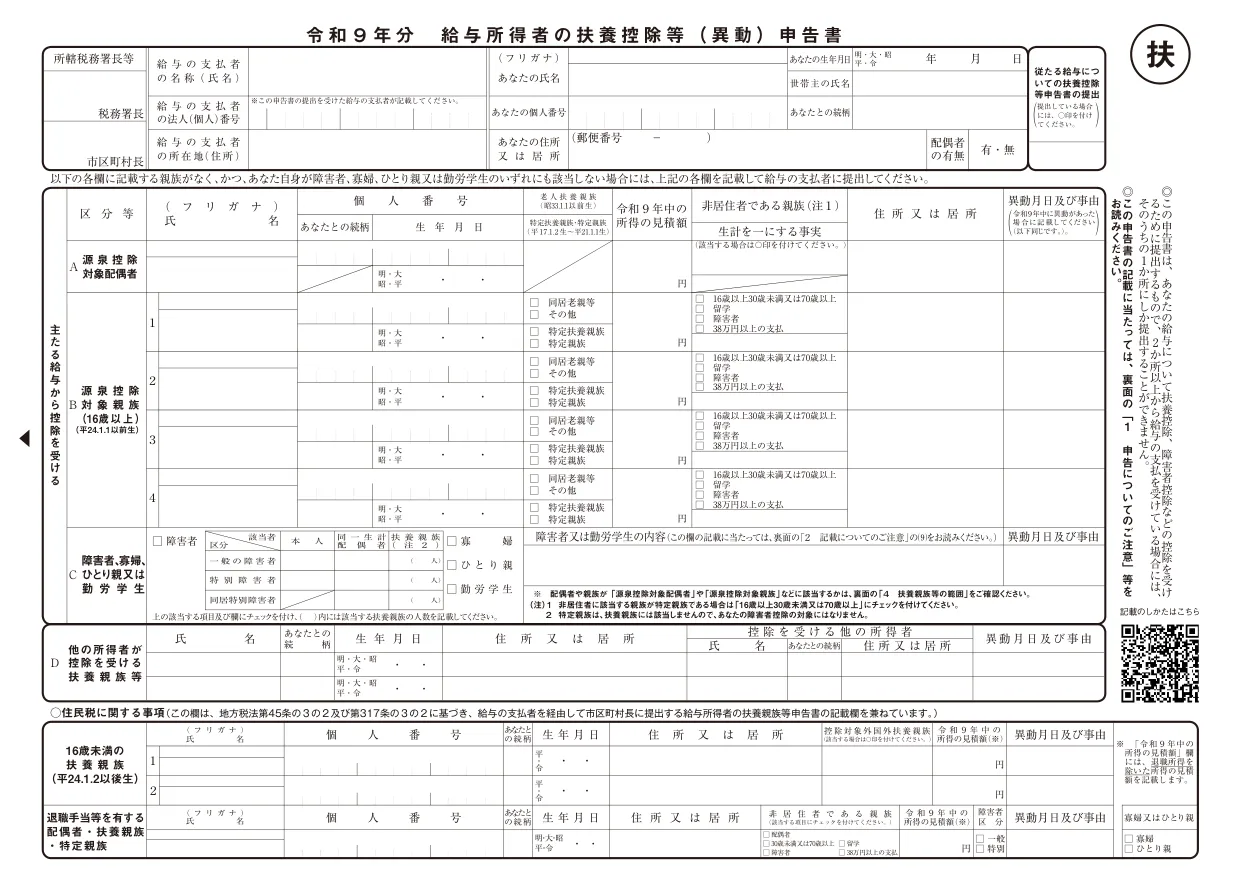
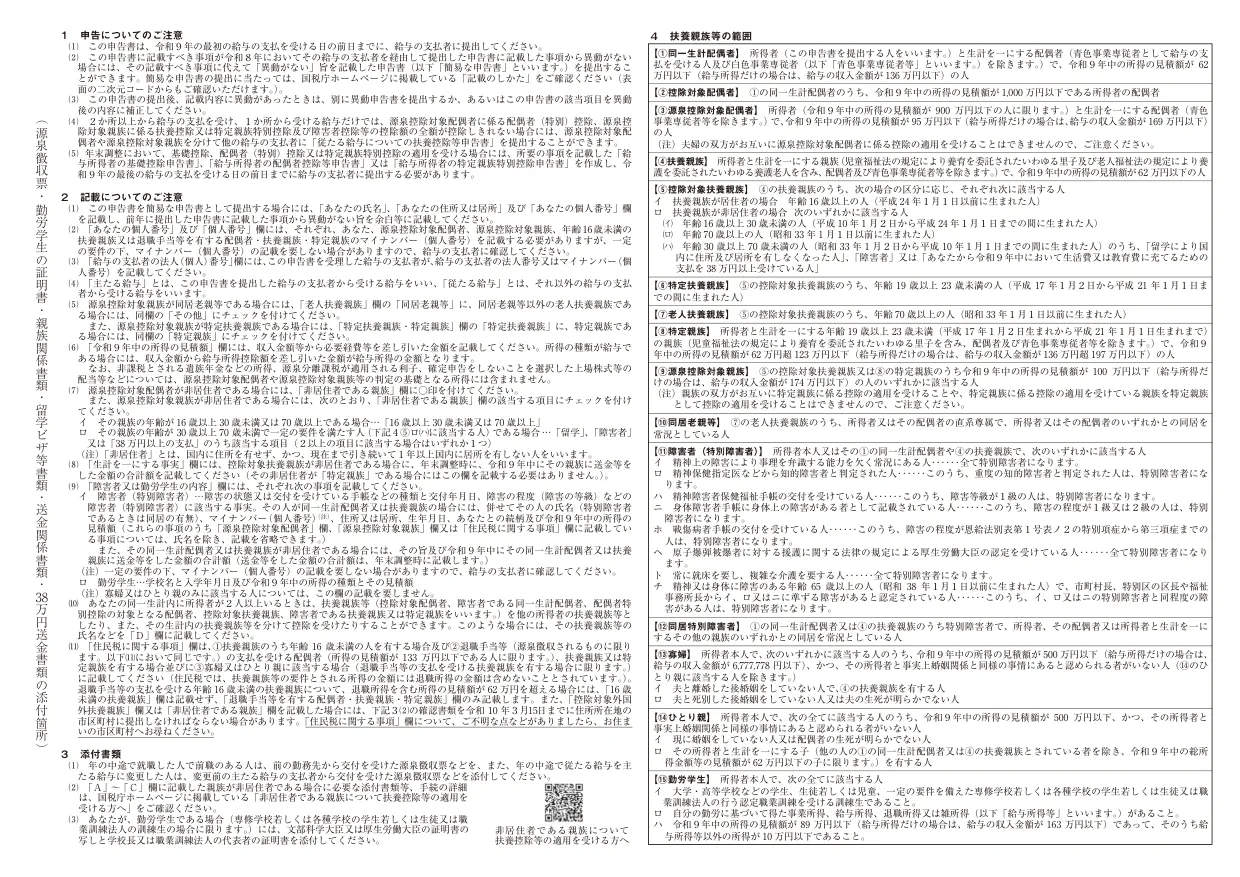
「扶養控除等(異動)申告書 給与所得者の扶養控除等(異動)申告書」(国税庁)(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_01.htm)を加工して作成
この記入例は節税ラボが作った架空の会社の例で、国税庁の公表資料ではありません。
申告には自社の数字と国税庁の最新の様式を使ってください。迷うときは税務署か税理士に確かめてください。
様式と記入方法
出典:国税庁ホームページ(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_01.htm)
このPDFには、白紙の様式のほかに国税庁の記入方法の説明のページが付いています。
書き方
まず結論
令和9年分の様式(国税庁の2027bun_01.pdf)に書く記入例で、給与を受ける人が、毎月の源泉徴収で扶養控除などを受けるために、令和9年の最初の給与の支払を受ける日の前日までに勤務先へ出します。上の枠にあなた自身のこと、A欄に配偶者、B欄に16歳以上の扶養親族と特定親族、C欄に障害者など、いちばん下の住民税の欄に16歳未満の扶養親族を書きます。扶養親族等の所得要件は引き上げられているので(国税庁の注意書き)、所得の見積額は令和9年分の基準(扶養親族は62万円以下)で仕分けします。
この様式を書く順番
- 令和8年に出した申告書から変わった点がなければ、簡易な申告書で足りるかを勤務先に確かめます。
- 題名が「令和9年分」であることを確かめてから、上の枠に勤務先の名称・所在地と、あなたの氏名・生年月日・住所を書きます。
- あなたの所得の見積額が900万円以下で、配偶者の所得の見積額が95万円以下なら、A欄に配偶者の氏名・生年月日・所得の見積額・住所を書きます。
- 生計を一にする親族を、生年月日と令和9年中の所得の見積額で仕分けします。
- 16歳以上の扶養親族と、19歳以上23歳未満で所得の見積額が62万円超100万円以下の特定親族を、B欄に1行1人で書きます。
- B欄の人が70歳以上なら「老人扶養親族」に、19歳以上23歳未満なら「特定扶養親族・特定親族」にチェックを付けます。
- 障害者控除の対象になる人がいるときは、C欄にチェックを付け、( 人)に人数を書いて、障害の内容を書きます。
- 16歳未満の扶養親族は、いちばん下の「住民税に関する事項」の欄に書きます。
- 同じ住所は、上の行に住所があるときだけ「〃」と書きます(A欄と住民税の欄は住所を全部書きます)。
- 令和9年の最初の給与の支払を受ける日の前日までに、勤務先へ出します。
- 年末調整で配偶者(特別)控除や特定親族特別控除を受けるときは、別の申告書を令和9年の最後の給与の支払を受ける日の前日までに出します。
申告・届出には、国税庁が公表する最新の様式を使ってください。
給与ソフトの年末調整機能では、従業員が自分の画面で扶養親族や保険料を入力し、控除額の計算から源泉徴収票・法定調書合計表の作成まで同じデータで進みます。紙を配って回収し、手で転記する作業がなくなります。
弥生給与 Next を見るほかに freee人事労務・マネーフォワード クラウド給与

- 給与所得者の扶養控除等(異動)申告書
この様式の要点
| 提出が必要な人 | 国内で給与の支払を受ける居住者(給与所得者)。源泉控除対象配偶者や扶養親族がいなくても、原則として提出する。2か所以上から給与を受ける人は、どれか1か所の支払者にだけ出せる。日額表の丙欄が適用される人は出さなくてよい。出さないと、月々の源泉徴収で諸控除が受けられず、年末調整も行われない。 |
|---|---|
| 提出期限 | その年の最初の給与の支払を受ける日の前日まで(年の途中で就職した人は、就職後最初の給与の支払を受ける日の前日まで)。記載内容に異動があったときは、異動の日の後、最初に給与の支払を受ける日の前日までに異動申告を出す。非居住者の親族について扶養控除・障害者控除を受ける場合は、その年最後に給与の支払を受ける日の前日までに、生計を一にする事実を記載して出す(国税庁A2-1。所得税法第194条)。 |
| 添付書類 |
|
よくある誤り
- 16歳未満の扶養親族(年少扶養親族)は控除対象扶養親族にならない。生年月日を確かめて控除誤りを防ぐ。ただし「住民税に関する事項」欄には記載が必要なので記載漏れに注意する(国税庁『年末調整のしかた』の注意事項)。 出典
- 申告書に「特定親族」と書かれた人を、扶養控除や障害者控除の対象にしてはならない。特定親族は扶養親族に当たらず、特定親族特別控除申告書で控除する(同上)。 出典
- 配偶者控除・配偶者特別控除・特定親族特別控除は、扶養控除等申告書の記載の有無にかかわらず、それぞれの申告書の提出が必要(同上)。 出典
補足
- 簡易な扶養控除等申告書を出す場合に使える「簡易対応様式」も国税庁が公表している。
- 令和8年度税制改正で扶養親族等の所得要件が上がった(扶養親族・同一生計配偶者は合計所得金額62万円以下、給与だけなら収入136万円以下。令和8年12月1日以後に支払う給与から適用)。これで新たに要件を満たす親族がいる人は、この申告書の提出が必要(国税庁『令和8年4月源泉所得税の改正のあらまし』)。
- 令和9年分では、源泉控除対象親族に、年齢19歳以上23歳未満で合計所得金額62万円超100万円以下の特定親族が含まれる(『年末調整のしかた』Ⅳ)。
- 受理した申告書は、税務署長から求められるまで、受け取った給与の支払者が保存する。
根拠条文
番号が近い様式
この様式を扱う記事
決算月ごとの申告・納付期限は申告・納付期限カレンダー(決算月12通り×2026〜2027年度)にまとめています。
年末調整や法定調書の事務は、期限や要件の判断を誤ると後から直せないことがあります。自社や自分の場合に当てはまるかを確かめたい方は、税理士に相談できます。